金价牛市之下,黄金存货曾达30亿元的萃华珠宝为何黯然退市?|大鱼财经


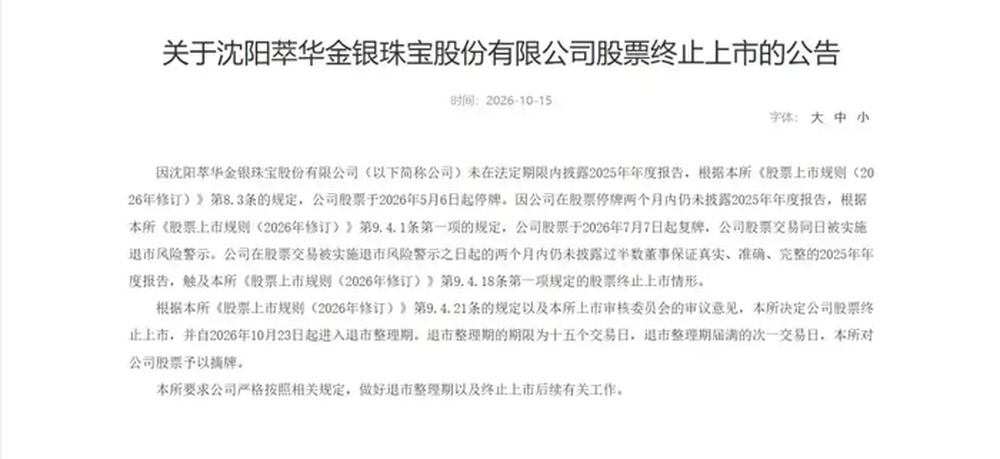
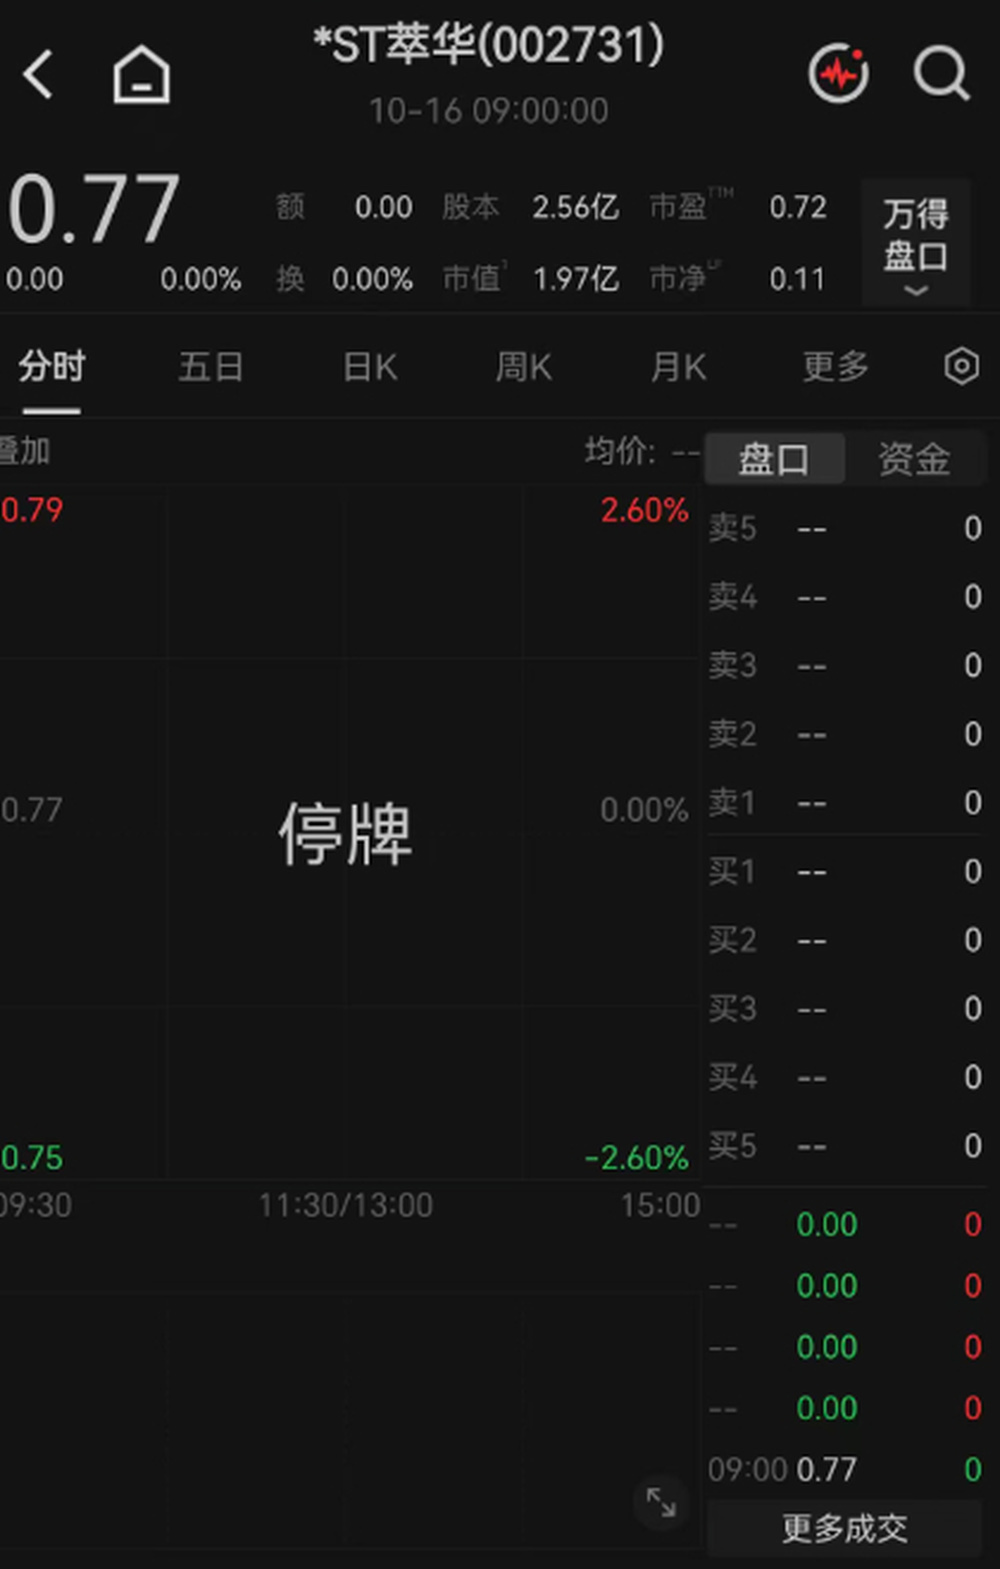
一个跨越三个世纪的百年品牌,头顶“关东珠宝第一店”称号的萃华珠宝,最终走向A股退市终局。10月15日,深交所发布公告,因*ST萃华未能在法定期限内披露2025年年报,触及规范类退市条款,决定终止其股票上市,股票自2026年10月23日起进入退市整理期。
这家2014年登陆深交所主板的老牌珠宝企业,去年黄金存货曾一度高达29.81亿元,却在黄金行业整体景气上行的周期里,陷入存货疑点、债务逾期以及涉嫌财务造假等多重危机,成为A股珠宝板块强退市新规下极具警示意义的样本。在黄金消费结构分化、行业加速洗牌的背景下,萃华的落幕再次提醒,企业必须守住财务真实、内控健全及信息披露合规的底线,才能穿越周期。
年报失联、债务爆雷,巨额存货困局压垮经营基本盘
多重风险叠加之下,萃华珠宝退市结局早已锁定。
债务与现金流层面,风险持续发酵。截至2025年9月末,公司短期借款17.07亿元,长期借款2.67亿元,但账面货币资金仅4.38亿元,叠加交易性金融资产3.94亿元,资金储备难以覆盖短期债务。2025年前三季度,公司经营活动现金流净额仅4556.03万元,同比大幅下滑58.72%,企业经营造血能力明显不足,资金周转高度依赖新增借款滚动偿债。
2026年2月,公司及子公司出现多笔贷款逾期,逾期本金规模2.54亿元,大量银行账户被冻结,资金链实质性断裂,公司股票被实施其他风险警示,简称变更为“ST萃华”。彼时,公司披露相关公告称,因公司资金紧张,流动性短缺,公司及子公司多笔金融机构贷款逾期违约。多家金融机构已提起诉讼或仲裁,从而导致公司及子公司主要银行账户被人民法院冻结,对公司业务开展带来重大影响。
同时,公司存货管理、大额资金进出管理等方面存在的问题,不仅导致会计师事务所出具无法表示意见的审计报告,也成为公司2025年年报难产的直接导火索。
今年4月,萃华珠宝审计委员会、独立董事亦先后发布督促函,要求尽快完成2025年年度报告及相关文件的编制。但在法定期限(2026年4月30日)前三天,公司独董甚至连年报初稿都没有收到。
直至5月6日,公司以“定期报告涉及的部分信息需要进一步核实、补充完善”为由,宣布无法在法定期限内披露2025年年报、2026年一季报。随后,萃华珠宝因“未按规定披露定期报告”,年内第二次被证监会立案调查。
7月7日起,公司简称变更为“*ST萃华”,股票再次连续六个交易日跌停。萃华珠宝此次发布的公告表示,公司股票自10月23日起进入退市整理期,退市整理期为15个交易日,预计最后交易日期为11月12日。退市整理期届满的次一交易日(11月13日),深交所对公司股票予以摘牌。此外,公司股票在退市整理期交易期间,将不筹划或实施重大资产重组。
主业松散、跨界折戟,内控失序埋下退市深层隐患
一家131年的珠宝老店,从上市到退市只用了12年。杀死它的,不是竞争对手,不是市场周期,而是它自己。
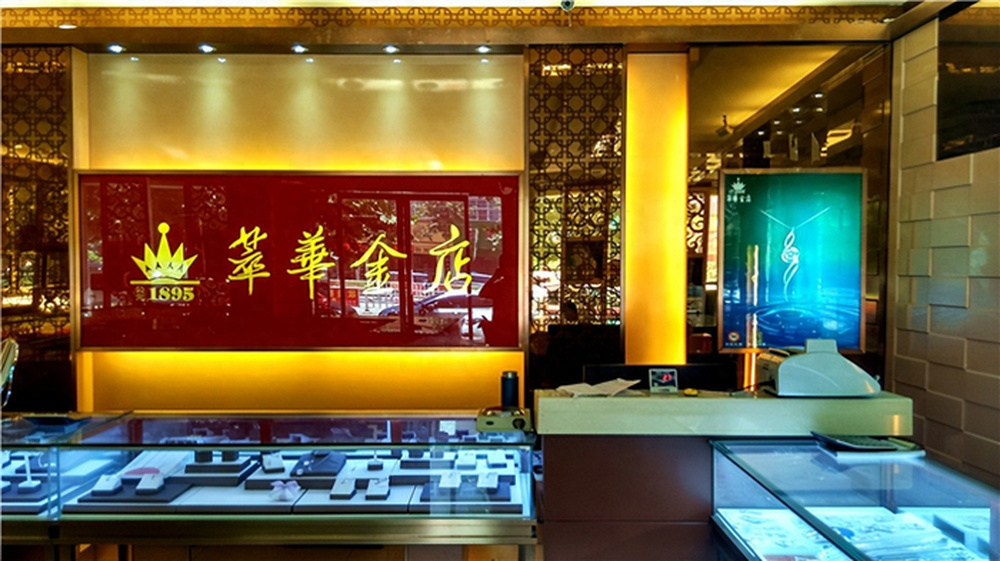
萃华珠宝的退市,并非单纯行业周期冲击导致,而是长期内控失效、财务治理漏洞累积爆发的结果。值得注意的是,截至今年9月,萃华457家门店里433家是加盟,直营只有24家,品牌控制力几乎为零,主业长年萎靡不振堪称致命伤。
值得一提的是,公司2022年曾以6.12亿元收购思特瑞锂业51%股权,从传统珠宝业务切入锂盐赛道,形成珠宝加锂盐双主业格局。2025年中报显示,珠宝产品收入占比72.83%,锂产品及加工收入占比21.73%,锂盐业务已成为公司重要组成部分。
不过,锂盐行业的周期波动远超预期,思特瑞锂业的业绩不达标,导致实控人陈思伟很可能对上市公司负有补偿义务,而其所持上市公司股票已被诉前保全冻结,名下房产及其他股权投资也遭冻结,补偿能力存疑。
更加不利的是,黄金珠宝行业天然具备重库存、高资金占用的特征,金价剧烈波动进一步放大经营难度。企业备货需要占用巨额资金,一旦销售周转放缓,黄金存货就会持续吞噬现金流。头部品牌依托强大供应链、稳健内控及多元融资渠道,能够对冲金价波动与库存风险;而中小上市珠宝企业普遍面临资金成本高、内控薄弱、门店管理松散等短板。
行业分化之下,不少企业试图跨界转型寻找增量,萃华布局锂盐赛道正是这一思路的代表。但跨行业经营对管理能力、资金储备提出极高要求,跨界业务很难快速反哺主业,反而容易分散管理层精力,掩盖原有内控漏洞。在资本市场严监管背景下,依靠跨界题材、账面修饰美化业绩的模式不再可行。
金价红利形同虚设,存货失真锁死企业自救通道
市场疑惑的是,既然*ST萃华主营业务是黄金珠宝,考虑到2025年黄金价格大涨,理论上*ST萃华大可以将库存变现,来化解流动性危机。
事实上,从资产权属来看,企业大量黄金存货早已用于质押融资,对应多笔银行授信,未经债权人同意,无法随意出售变现。一旦擅自处置质押存货,将直接触发贷款违约,引发加速到期与诉讼保全。叠加债务逾期之后,公司陷入多起诉讼,银行账户、相关资产陆续被法院冻结保全,即便存在未质押库存,资产处置流程也受到司法程序限制,自主变卖资产的操作空间基本消失。
更深一层的核心矛盾在于存货真实性存疑。*ST萃华此前曾披露审计机构对其2025年财报的审计情况说明,立信中联当时表示,在对公司的存货监盘中发现,“存货实存数量与财务报表结存数量存在重大差异”,无法判断财报中存货科目的真实性和准确性。这意味着财报上数十亿元存货账面价值,不能直接等同于真实可售卖的黄金现货,自然难以通过变卖库存回笼资金。
从资本市场角度,该案例提示投资者,品牌历史悠久不等于资产安全,账面盈利不等于现金流健康。不少珠宝企业账面利润受金价、存货计价、非经常性损益影响较大,需要穿透审视存货真实性、债务结构以及现金流质量,不能仅看利润表数字判断企业价值。
萃华珠宝的落幕,为整个消费实体上市公司敲响警钟:品牌沉淀和行业红利都无法替代规范治理。在消费行业洗牌、注册制与退市新规常态化的时代,企业必须守住财务真实、内控健全、信息披露合规的底线,才能穿越周期。

记者:苏冉 编辑:吕冰 校对:李莉
本文来自大风号,仅代表大风号自媒体观点。
