新规来了,“稳健收益”不能随便提了



作者 | 智友养基
基金叫什么,就该让人买到什么。
10月9日,证监会就修订《公开募集证券投资基金运作管理办法》及配套规则公开征求意见。
这次修订是落实公募基金高质量发展改革的一部分。现行办法2014年就施行了,十多年过去,产品和投资工具越来越丰富,运作规则也需要更新,有些细节值得普通持有人关注:
基金名字里的承诺,能不能和实际投资对上;大客户突然撤走,会不会影响留下的人;老基金做不大,公司还要不要继续负责。
目前还是征求意见稿,最终看正式版本。但沿着这几个问题看,很多条款就容易理解了。
基金叫什么,就得更像什么
买基金,有时候最怕的就是看名字买进去,打开持仓却发现不是那么回事。
新稿要求,基金名称显示投资方向的,必须用可识别或者可量化的方式界定,而且要符合市场基本常识和普遍认知。
不能什么热点都往一个主题里装。
同时,名称所示方向的投资比例,从不低于非现金基金资产的80%,改成不低于基金总资产的80%。
假设一只基金总资产1亿元,没有负债,2000万元现金、8000万元股票。
只比较这一项约束,原来符合主题的资产最低6400万元,新稿要求8000万元。在这个组合里,全部股票都得符合主题。
买什么主题,就更有机会买到相应的资产,方便投资者自己安排组合,也减少基金经理换方向带来的意外。
但主题更纯,不代表波动更小。
行业不好时,跨行业调整和现金避险的空间可能收窄。经理的能力,也得更多体现在主题内部选股和风险控制上。
另一面,名字没有显示特定行业或主题的基金,新稿要求加强分散投资,不得集中投资于单一行业或主题。
主题基金把主题做好,其他基金也得守住自己的定位。投资者才能知道,自己买的究竟是什么。
“稳健”两个字,有了更具体的约束
配套稿要求,混合基金的权益类资产,加上可转债、可交换债,合同约定的比例上限合计“高于30%”,不得使用“固收增强”“稳健收益”等表述。
比如股票最多20%,转债最多20%,合起来40%。再拿“股票仓位只有两成”解释产品有多稳,就不够了。
可转债、可交换债带有股性,名字里有个债字,也不能忽略股票价格变化带来的风险。
这一条针对混合基金,二级债基没有被直接覆盖,但仍须遵守其他销售和信息披露要求。不同分类之间如何保持风险提示的一致,还要看最终规定。
买之前把风险说清楚,至少能减少把有明显股性风险的产品,当成低波动产品买进去的误会。

大客户的进出,也得顾及留下的人
一只基金里,有大客户并不奇怪。问题是,客户太集中,他一次退出,就可能改变整只基金的运作节奏。
为了应付赎回,基金可能需要卖出资产。遇到流动性不好的时候,卖出价格和组合调整,都可能影响剩余持有人。
这次配套稿要求,除ETF等认可的特殊情形外,接受认购、申购后,单一投资者占比超过20%,管理人要与其确认持有期不低于三个月,单日净赎回不得超过基金总份额的10%。
原文说的是单一投资者,并不限于机构,也不允许通过一致行动人等安排规避。
大额资金进来之前,就得把待多久、怎么退出说清楚,让基金有更多准备空间。
当然,其他人同时赎回,仍可能发生巨额赎回,不能理解成风险被消除了。
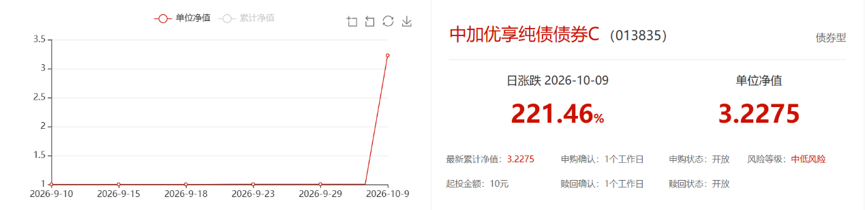
这对围绕一位大客户成立的定制债基,影响尤其值得关注。
这类产品往往先有客户和资金,再安排基金,一位机构就能撑起大部分规模。
单一投资者50%的集中度限制,2017年已有。旧规给符合条件、采用发起式形式且不向个人公开发售的封闭或定开产品留了例外。
如果原有模式不再被例外覆盖,一位客户撑起大部分规模的做法,就会受到实质约束。基金公司需要重新安排客户结构,不能只围着一位客户的资金计划转。
单只债基被大幅赎回后,暴涨暴跌的情况将逐渐绝迹了。
产品可以小一点起步,但资金结构仍要经得起考验。
发基金更容易,但老基金要管好
迷你基金这块,我觉得值得多看两眼。
常规产品走简易程序,注册审查原则上不超过20个工作日;其他产品走普通程序,不超过六个月。
但如果公司已批未募产品较多、小规模基金较多,或申请材料存在严重文字错误等问题,监管可视情况在三到六个月内,对这家公司上报的产品不适用简易程序。
迷你基金的数量,和基金公司注册新产品的速度挂上了钩。
拖慢的可能是整家公司后续产品的注册。想赶一个新方向、发一只新基金,也可能受到存量小基金的影响。
这给“重发行、轻管理”的做法增加了约束:老产品经营得怎么样,会影响新产品出来的效率。
当然,这不是一个错别字就停发半年,也不意味着每只产品都要等满六个月。
另一笔账,则直接关系到持有人的钱。
小基金触发规定情形、管理人选择继续运作的,要由管理人承担基金运作固定费用,包括信息披露费、审计费等。
同一笔固定开支,分摊到越小的规模上,占比越高。让管理人承担,有助于减轻持有人因为产品规模过小而承受的费用负担。
继续养产品,公司要掏钱;小基金数量多,还可能影响新产品注册。
申请新基金时,也要解释与自家已获批产品、行业同类产品有什么差异。新产品为什么值得投资者再买一次,得先说清楚。
浮动费率同样如此。
做得好,多收一点;做得不好,少收一点。听起来利益更一致,但第42条还专门要求避免激励基金经理追求不当风险,并加强不同费率产品之间的公平交易管理。
收费跟业绩挂钩,不能诱导经理为了更高收费增加不当风险;服务不同收费模式的产品,也得公平安排交易。
对持有人来说,费率是否优惠、激励是否合理、交易是否公平,都值得看。
这些规则落实之后,买基金能少一点信息上的糊涂账,投资者的利益可以得到更好保护。
买之前,知道名字背后是什么资产、合同允许多大风险;买之后,基金公司能持续管好产品,也顾及每一位持有人的利益。
本文来自大风号,仅代表大风号自媒体观点。
