61岁女老板把“中国版Kindle”做成11亿生意,文石信息二闯IPO



你在地铁上、咖啡馆里,或许见过有人举着一块不发光的灰色屏幕,用指尖在上面划写批注。它不像手机那样刺眼,却能装下一整本书、一叠论文。这块屏幕背后,站着一家广州公司:文石信息,它旗下的BOOX,是国内电子墨水屏阅读器里离Kindle最近的那一个。
9月23日,文石信息第二次向港交所主板递交上市申请。距离它首次递表因六个月内未走完流程而自动失效,刚过去两个月。按《招股书》援引“弗若斯特沙利文”数据,文石已是全球第二大、中国最大的知识专注型生产力工具品牌,全球份额4.2%。
但翻开最新一份《招股书》,这家“全球第二”的增长故事出现了冷暖分明的裂痕。2026年上半年,公司营收仍在增长,净利润却同比下滑近24%,经营现金流净流出近2亿元。这门生意的底子,要从它的收入结构说起。
01
从墨水屏到生产力工具,月度用户超120万
文石信息成立于2008年,总部位于广州南沙,早期以电子书阅读器起家。与采用封闭生态的Kindle不同,文石的打法恰好相反:自研基于安卓的开放式操作系统BOOX OS,允许用户自行安装第三方应用,把一块小众屏幕做成了可记笔记、可办公、可联网的生产力终端。
按2025年零售价值计,文石信息已是全球第二大、中国最大的知识专注型生产力工具品牌,全球市场份额4.2%,也是同一市场中排名最高的中国企业。公司产品覆盖6英寸到25.3英寸,分为高速阅读器与生产力平板两大类,销往全球100多个国家和地区,海外收入占比长期稳定在六成左右。

来源:罐头图库
支撑这套差异化路线的,是一组不算小的用户数据。截至2026年6月30日,BOOX OS月度活跃用户已突破120万;配套读写应用StarNote累计下载量约200万次。在最早一批注册设备的种子用户中,约32.9%在近十年后仍保持活跃。
赛道本身也在扩容。据“弗若斯特沙利文”资料,全球知识专注型生产力工具市场规模在2021年、2025年、2030年分别约138亿元、353亿元和804亿元,其间年复合增长率约26.5%。渗透率的提升,曾被视为文石最坚实的东风。
但增长的结构,正在悄悄生变。2026年上半年,生产力平板贡献公司66.9%的收入,高速阅读器占比则滑落至18.2%,较2024年的40.2%大幅缩水。收入重心从“看书”转向“办公”,代价是价格的持续下探。
同期,生产力平板销量同比大增69.3%至20.53万台,平均售价由2398元降至1869元,收入约3.84亿元、占营收66.9%,降幅约22%;高速阅读器更是量价齐跌,收入同比腰斩52.8%至1.04亿元,平均售价由1087元降至895元。
以价换量之下,公司整体毛利率由2025年同期的37.9%降至2026年上半年的36.5%,其中高速阅读器毛利率更从35.8%跌至26.2%。

来源:罐头图库
产能端看,公司2025年产能为76.2万台,实际产量67.02万台,利用率88%;2026年上半年利用率回升至91.7%。
02
销售开支超4亿
把时间拉长,文石的营收曲线一直向上。2023年至2025年,公司收入从8.04亿元增至11.28亿元。2026年上半年收入5.74亿元,同比增长7.4%。表面看,这是一门稳增的生意。
利润端却走出了另一条线。2026年上半年,公司净利润5327万元,同比下滑23.96%;净利率从2023年的15.4%一路降至9.3%。
更关键的是现金流:2025年公司经营活动现金流由正转负,净流出7099万元,2026年上半年进一步扩大至净流出1.99亿元,三年半合计净流出约3074万元。
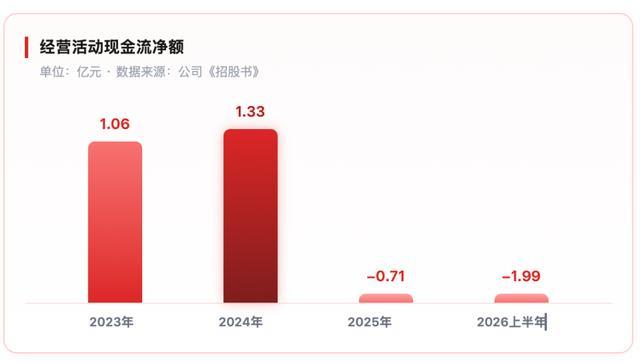
利润与现金流同步走弱,直接压出了资金缺口。截至2026年6月末,公司现金及现金等价物仅1.18亿元,而计息银行贷款已从2023年的零,攀升至3.29亿元,账面现金已不足以覆盖有息负债,缺口约2.11亿元。
存货同样快速堆积,同期存货达7.49亿元,较年初增加约50%,存货周转天数升至313天,而贸易应付款及应付票据周转天数仅51天。
资金缺口背后,报告期内,公司销售及分销开支合计4.58亿元,其中广告及宣传开支累计1.87亿元。此外还有研发投入1.92亿元,公司拥有160项专利、92项授权发明专利,研发人员占员工总数34.7%。
盘古智库高级研究员江瀚在接受媒体采访时指出,高速阅读器量价齐跌,本质是Kindle退出后大众阅读市场被千元内国产品牌分流,文石原有存量优势被稀释;生产力平板以价换量短期能冲规模,但墨水屏上游供应链高度集中,成本端下探空间有限,持续降价只会进一步压缩利润空间。
支撑上半年营收增长的,还有一笔“临时性收入”。2026年上半年,公司芯片转售收入5574.5万元,占当期营收9.7%;剔除这笔一次性收益,公司实际营收约5.18亿元,同比下滑3.1%,两大核心硬件业务收入合计下降4.7%。
03
“西交大”硕士创业,IPO前分红2亿
翻开《招股书》,文石这家公司的气质,几乎就是创始人淡玉婷个人经历的延伸。
截至递表时61岁的她,是一位典型的技术派创业者:公开资料显示其求学于西安,西安交通大学电子工程系科班出身,1987年获该校电子与离子束器件与技术专业学士,1990年再获电子材料与元器件专业硕士。
毕业后,她先切入当时方兴未艾的电子硬件赛道。1990年起做EMC显示器华南区总代理近十年,把一个台湾品牌铺向全国;1995年首次创业,成立广州都邦电脑,专做政府、高校与大型企业的IT系统集成,攒下扎实的To B渠道经验。

2006年至2008年,她又出任荷兰iRex科技广州代表处中国区首席代表;其间于2005年底组起一支12人的阅读器研发团队,先给国际大牌做OEM代工,零距离摸透了电纸书的真实痛点。
2008年12月,她与6名骨干第三次创业,在广州创立文石。与多数国产硬件品牌从本土起步不同,文石生来就盯着海外,2009年首款产品BOOX A60在德国展会一炮而红,两年后才卖回国内。
文石的资本化路径,绕不开淡玉婷。《招股书》显示,淡玉婷为联合创始人、董事长、执行董事兼总经理,通过直接持股27.33%及员工激励平台共创文石持股42.05%,合计控制公司全部表决权的69.38%。
执行董事、副总经理朱增与翟永泰分别持股12.62%和2.1%,三人于2024年3月订立一致行动人士协议,控股股东合计可行使公司84.1%的投票权。
机构股东的阵容同样清晰。联想(天津)持股5%,川奇光电持股4.9%,另有太仓景柏、创钰铭冠、创钰铭瑞及千舟投资等财务投资人。其中川奇光电为元太科技的间接全资子公司,而元太科技为公司的最大单一供应商(报告期内采购占比约27%至29%)。
回看资本脉络,文石的“外面的人”几经更迭。2016年,融捷集团(由吕向阳控制,其同时为比亚迪非执行董事)入股文石;到2024年初,融捷决定退出电子墨水产业,以减资方式让出股份,文石为此支付约1.81亿元回购,最后一笔款项直至2026年8月才付清。释出的股份则由联想天津、川奇光电等接手。
2023年至2025年,公司累计宣派股息2亿元,约占三年合计净利润3.76亿元的53%;其中2025年派息1亿元。
文石前身成立于2008年底,2025年11月18日完成股份制改造并更名,为上市铺路。今年1月16日,公司首度递表港交所;因六个月内未能走完流程,申请于7月16日自动失效。两个月后,公司更新了2026年上半年经营数据,重新递交。
中国版Kindle二闯港股,你看好文石讲出的这个故事吗?评论区聊聊吧。
本文来自大风号,仅代表大风号自媒体观点。
