张瑜:非银机构存款持续回落——2026年9月金融数据观察思考


张瑜系华创证券首席经济学家、中国首席经济学家论坛成员
报告摘要
2026年9月,社融存量同比增长7.1%(前值7.2%),M2同比增长7.2%(前值7.5%),新口径M1同比增长3.2%(前值4.1%)。
核心观点
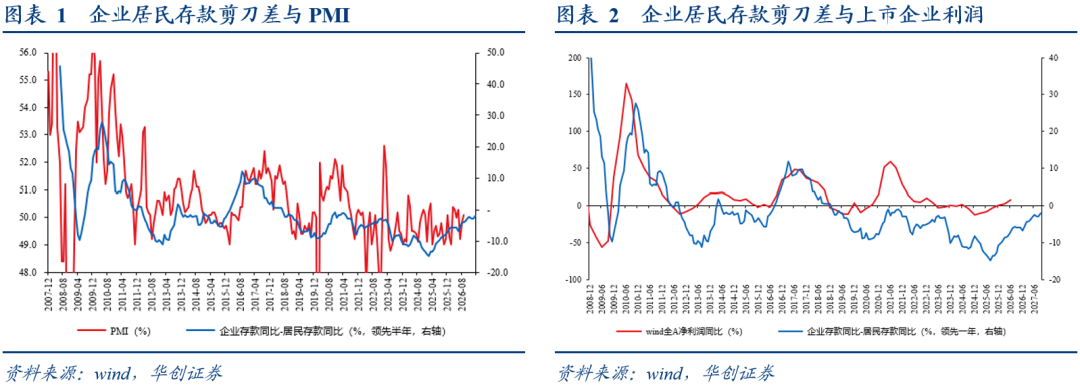
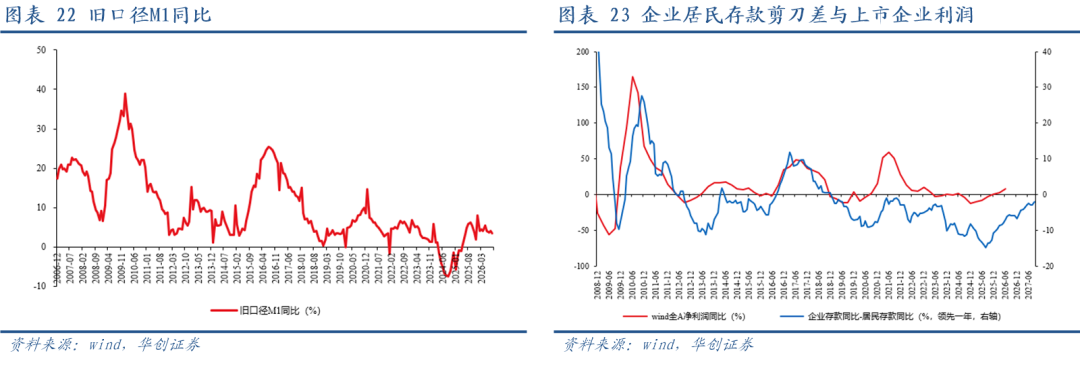
1、我们前期7月和8月金融数据点评均提示市场预期可能开始波动。彼时我们观测到利润的领先指标开始顶部震荡,估值的研判指标则持续走弱。9月数据来看,估值的研判指标仍相对偏弱,但利润的领先指标(企业居民存款剪刀差)则重新向上抬升。不过,结合后续分析来看,该利润领先指标的抬升未必能延续。
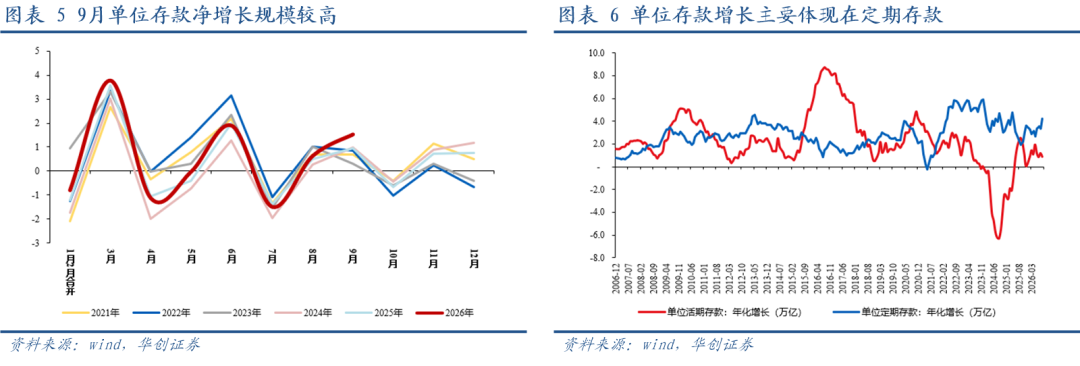
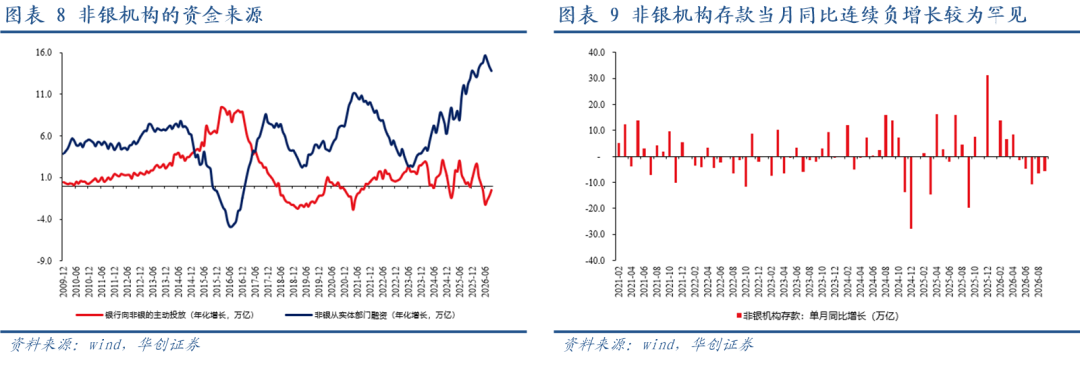
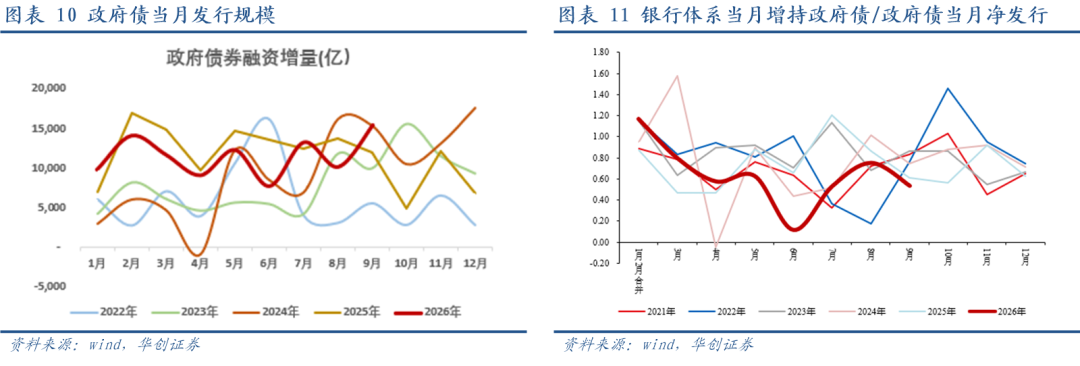
2、9月金融数据有三个特点,一是与实体经济生产经营行为相关的单位存款(非金融企业存款为主)其同比抬升规模,是剔除过年扰动后,自2025年8月以来的最高值;二是与金融交易更为相关的非银机构存款同比连续五月转负,上一次持续五个月及以上的同比收缩出现在2022年5—10月。三是9月政府债发行明显提速,其同比抬升规模同样是剔除过年扰动后,自2025年8月以来的最高值。
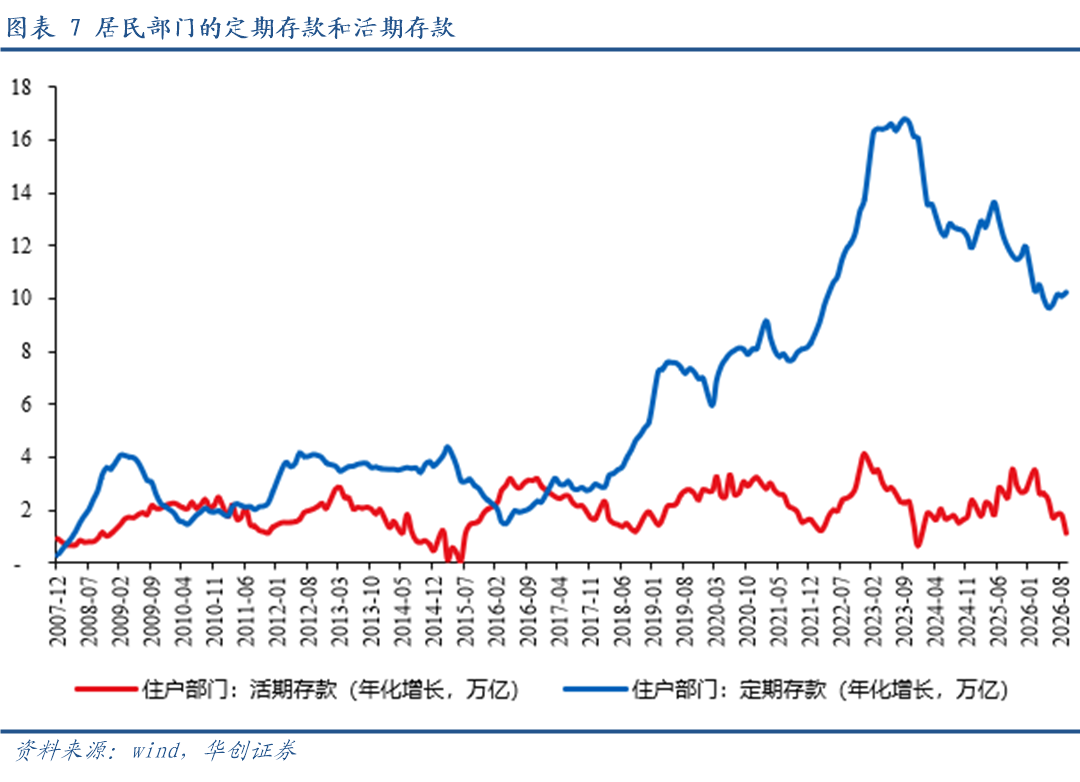
3、单位存款同比抬升过程中,其结构则呈现“定期化”的特点。9月单位存款同比多增约5700亿元,其中,活期存款同比少增约3000亿元,定期存款同比多增约8700亿元。若企业部门支出意愿较强,资金可能更多以活期存款形式留存,以满足后续支付需求。如果是定期存款的大幅抬升,这可能意味着企业的支出意愿并不算强。事实上,9月居民部门也呈现定期强于活期的态势。
4、9月金融数据为何呈现上述特点?我们推断,9月金融数据可能体现为“财政发债吸收非银资金、财政支出补充实体存款、资金被动沉淀定期化”的传导链条。在政府债加速发行、但银行体系购买政府债力度相对有限的情况下,非银部门承接政府债导致非银存款转化为财政存款,再随财政支出转化为企业和居民存款。但由于实体部门的生产、投资和消费支出意愿不强,且金融资产夏普比率回落也压制了实体部门的金融投资意愿,因此流向企业和居民的资金未能进一步活化或回流非银体系,而是在缺乏支出和投资意愿时的被动沉淀为定期存款。
5、展望四季度,政府债供给仍将增加,财政支出落地与银行购债力度是后续观察的两个重点。对于利润预期而言,重点在于发债资金能否在年内转化为实际财政支出,并进一步带动企业和居民支出意愿改善。对估值预期而言,则需关注银行体系购债规模能否持续扩大。若四季度银行体系承接政府债的力度仍然偏弱,政府债集中发行或将继续消耗非银机构存款。
风险提示:
货币政策超预期。
报告目录
前言
我们前期7月金融数据点评《预期开始波动》和8月金融数据点评《预期仍波动,“务实”更重要》提示市场预期可能开始波动。彼时我们两个重要论据分别通过利润和估值这两个视角来观察。
从利润的领先指标来看,7月8月我们关注的企业居民存款剪刀差连续两个月震荡偏弱;
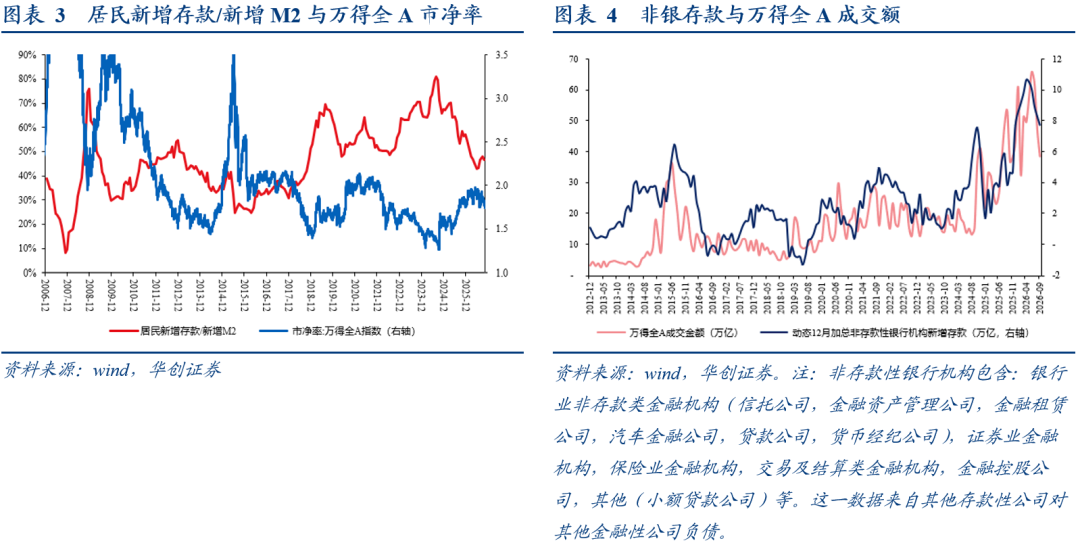
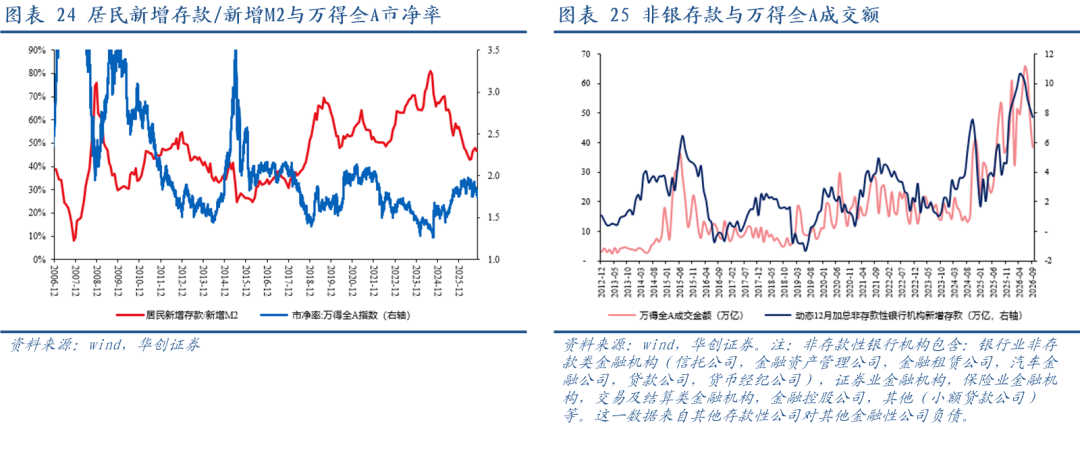
从估值的评估指标来看,7月8月我们关注的新增居民存款/新增M2连续两个月走弱,非银机构存款(特指——其他存款性公司:对其他金融性公司负债,下同)连续四个月同比转负。
9月,我们进一步观察企业,居民,非银机构之间的货币变化。
报告正文
一、9月金融数据的三个关注
首先,9月企业部门的存款增长规模较为超预期。企业部门的存款通常与实体经济的生产经营行为较为相关。9月单位存款(是指企业、事业、机关、部队和社会团体等单位)净增长规模1.5万亿,明显高于2025年和2024年同期的9434亿元和9870亿元。其同比抬升规模,是剔除过年扰动后,自2025年8月以来的最高值。进一步拆分来看,单位存款的增长主要体现为定期存款,而非活期存款。我们观测发现,9月单位存款同比多增约5700亿元,其中,活期存款同比少增约3000亿元,定期存款同比多增约8700亿元。事实上,9月居民部门也呈现定期强于活期的态势。
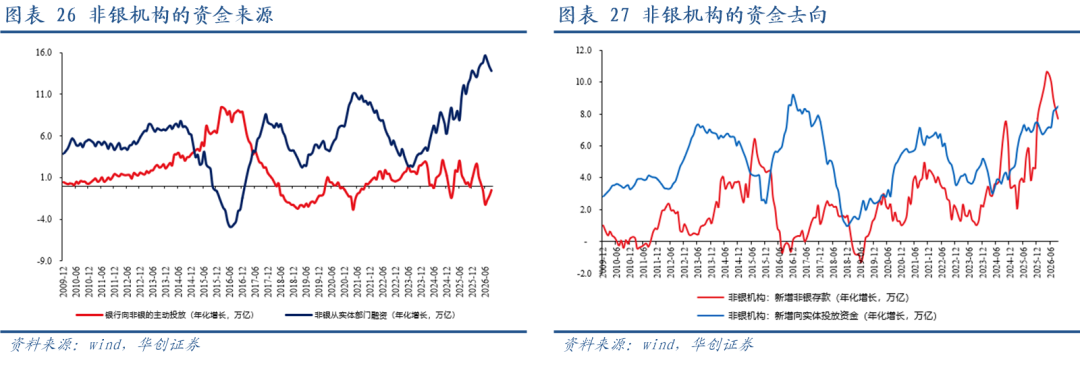
其次,9月非银机构存款延续收缩。非银机构的存款通常与金融交易更为相关。结合其他存款性公司资产负债表来看,9月非银机构存款同比已经连续五个月负增长。上一次持续五个月及以上的同比收缩出现在2022年5—10月。进一步观察发现,9月非银机构从实体部门的融资规模持续回落,结合前期报告《预期仍波动,“务实”更重要》,这可能与9月以来股票夏普比率的持续回落相关。
第三,9月政府债发行明显提速,但银行体系的配合度仍需观察。9月政府债净增长规模同比多增约3400亿,这一规模与单位存款类似,同样是剔除过年扰动后,自2025年8月以来的最高值。但9月的问题在于,政府债大量发行期间,银行体系(央行和商业银行)购买政府债的比例则相对偏低。9月银行体系购买的政府债占政府债发行规模,是2017年以来,仅次于2020年的次低值。
二、上述三个关注指标的推断
9月金融数据为何呈现上述三个特点?我们推断,其背后可能是政府债加速发行、财政资金投放与实体部门资金配置共同作用的结果。
首先,政府债发行提速,而银行体系承接力度相对有限,可能是非银机构存款回落的重要原因。政府债的购买主体可进一步划分为银行部门和非银部门。银行部门通过准备金购债,并可在后续财政支出过程中形成存款派生,进而带来准备金的回流银行体系;而非银机构购债则需要动用其在银行体系的非银存款来买债。这意味着,在政府债供给增加的背景下,若银行体系购债规模相对偏小,更多债券便需要由非银部门承接,进而对非银机构存款形成消耗。
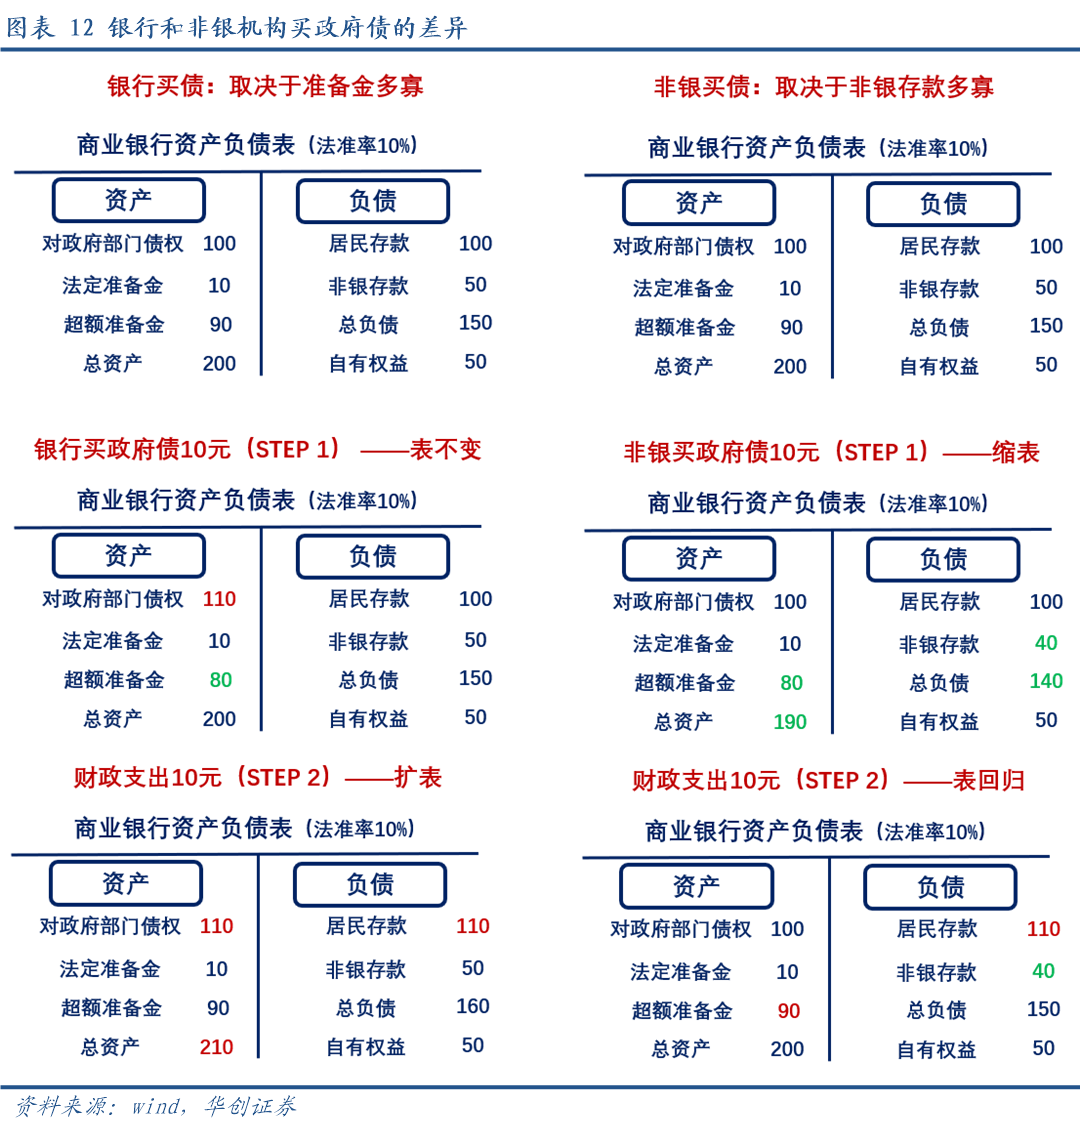
其次,财政支出将资金重新投向实体部门,但资金的后续去向取决于企业和居民的支出与投资意愿。政府债发行后转化为财政存款,随着财政支出逐步流向企业和居民。若企业居民部门的实体支出(固定资产投资、消费、生产支出等)意愿较强,资金可能更多以活期存款形式留存,以满足后续支付需求;若金融投资意愿较强,资金则流向非银机构,体现为非银存款增加,非银机构从实体部门获得的融资改善。反之,若实体支出与金融投资意愿均偏弱,资金便更可能沉淀为定期存款。从这一角度看,定期存款增长可能是实体部门缺乏支出和投资意愿时的被动选择。
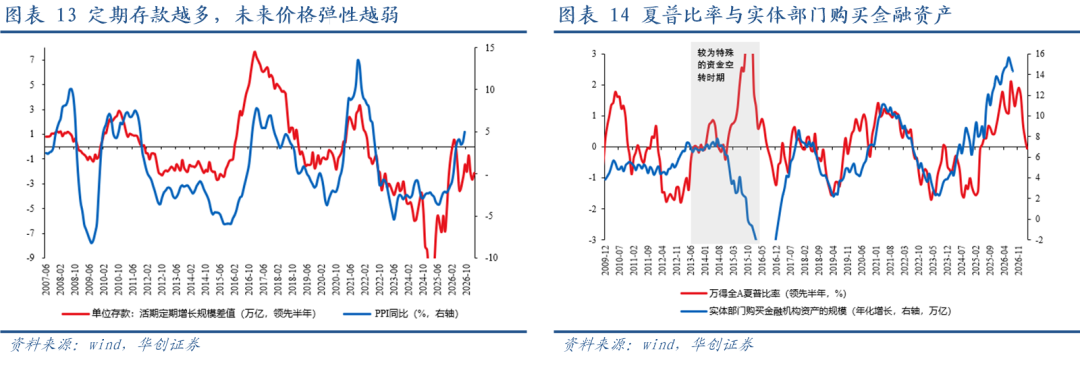
综上,9月金融数据可能体现为“财政发债吸收非银资金、财政支出补充实体存款、资金被动沉淀定期化”的传导链条。在政府债加速发行、但银行体系购买政府债力度相对有限的情况下,非银部门通过购债先将非银存款转化为财政存款,再随财政支出转化为企业和居民存款。但由于实体部门的生产、投资和消费支出意愿不强,而金融资产夏普比率回落的背景下其金融投资意愿也相对偏弱,因此这部分资金未能进一步活化或回流非银体系,而是在缺乏支出和投资意愿时的被动沉淀为定期存款。
展望四季度,政府债供给仍将增加,财政支出落地与银行购债力度是后续观察的两个重点。预计四季度政府债发行规模约为3.63万亿元,较2025年同期多增1.26万亿元。对实体经济而言,重点在于发债资金能否在年内转化为实际财政支出,并进一步带动企业和居民支出意愿改善,相关分析可参照前期报告《5500亿结存限额:财政发力判断和经济影响》。对资本市场而言,则需关注银行体系购债规模能否持续扩大。若四季度银行体系承接政府债的力度仍然偏弱,政府债集中发行或将继续消耗非银机构存款。
三、9月金融数据:M2同比持续回落
9月,人民币贷款增加约1.08万亿元,同比少增约2100亿元;月末人民币贷款余额同比增长4.8%,较上月回落0.1个百分点。
分部门看,居民贷款单月基本持平,同比少增约3900亿元;其中,短期贷款减少约900亿元,同比由增转减,中长期贷款增加约874亿元,同比少增约1600亿元。企(事)业单位贷款增加约1.29万亿元,同比多增约700亿元;其中,短期贷款增加约4600亿元,同比少增约2500亿元,中长期贷款增加约8900亿元,同比少增约200亿元,票据融资减少约500亿元,同比少减约3500亿元。
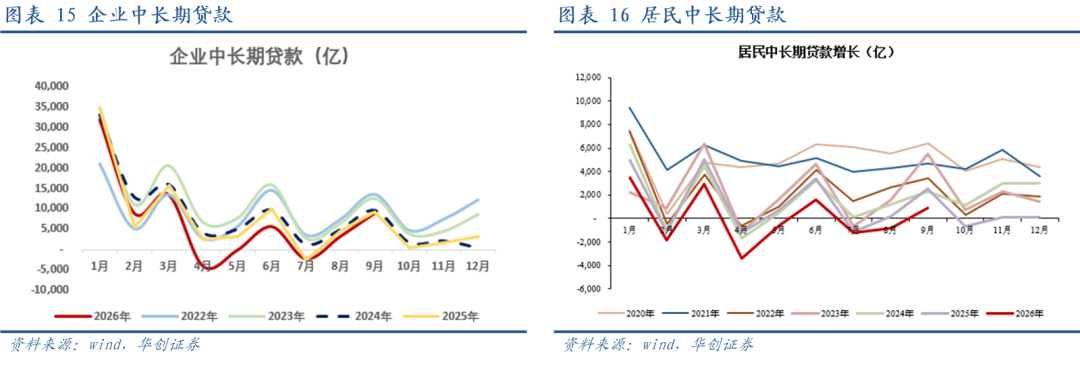
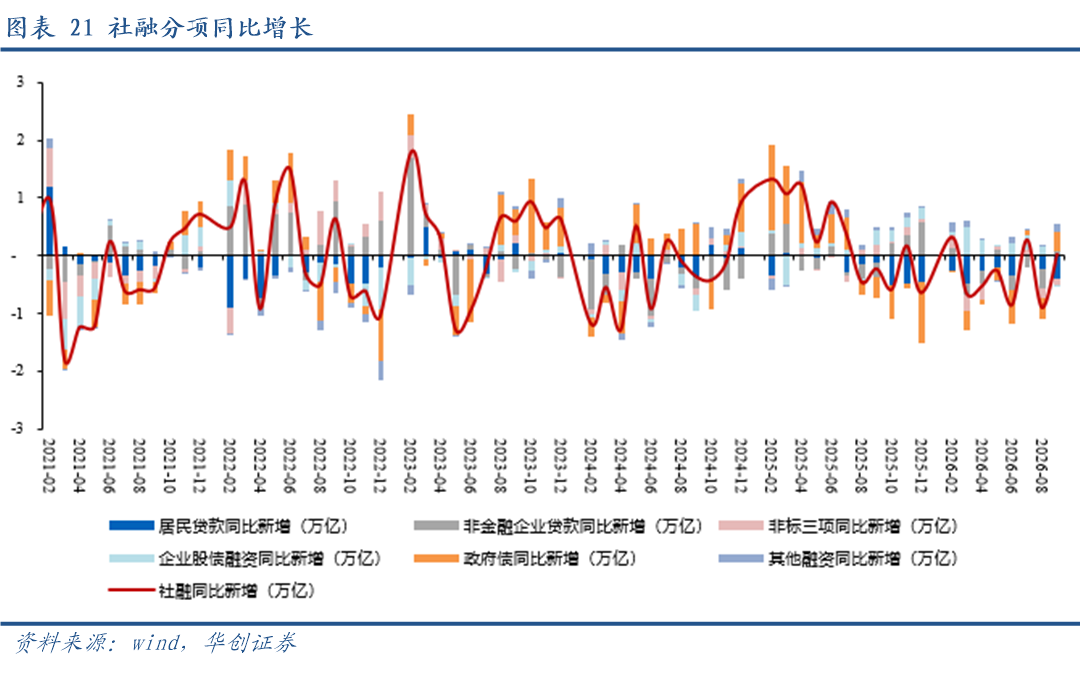
9月社会融资规模增量约3.55万亿元,同比多增约200亿元;月末社会融资规模存量同比增长7.1%,较上月回落0.1个百分点。
分项来看,对实体经济发放的人民币贷款增加约1.27万亿元,同比少增约3400亿元;委托贷款增加约804亿元,同比多增约520亿元;信托贷款减少约478亿元,同比由增转减;未贴现银行承兑汇票增加约2152亿元,同比少增约1080亿元;企业债券净融资减少约400亿元,同比由增转减;政府债券净融资约1.53万亿元,同比多增约3400亿元;非金融企业境内股票融资约659亿元,同比多增约160亿元。
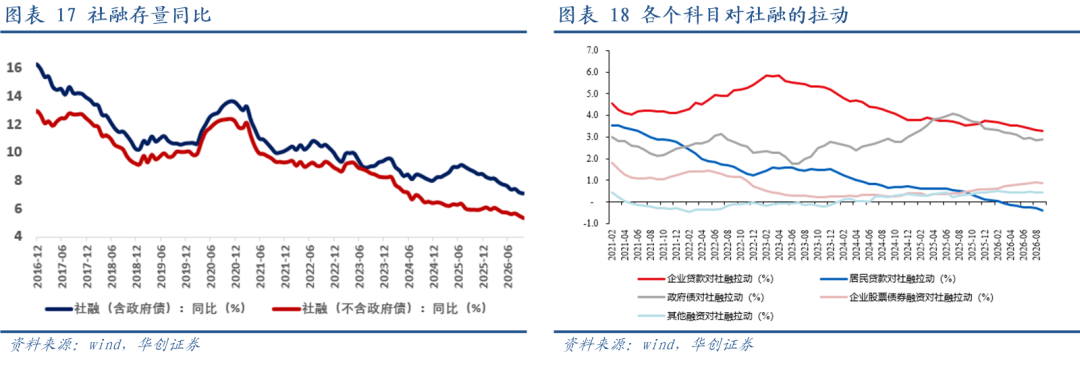
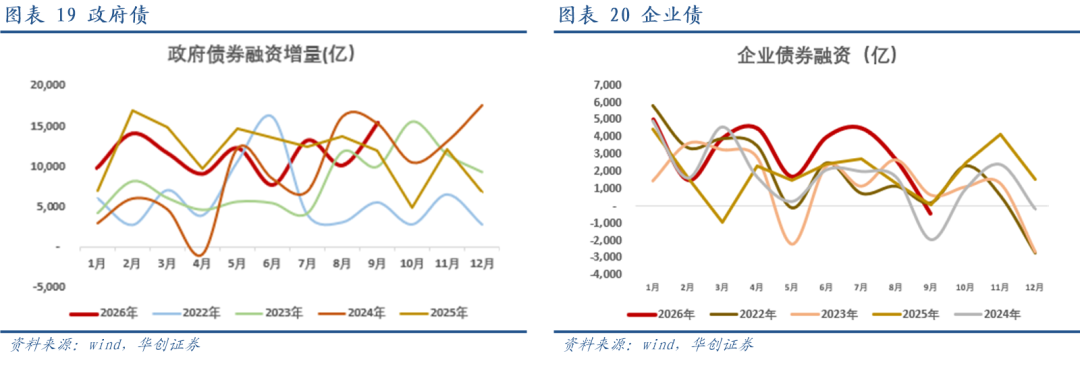
9月末,M2同比增长7.2%,较上月回落0.3个百分点;新口径M1同比增长3.2%,较上月回落0.9个百分点。
存款方面,住户存款增加约2.4万亿元,同比少增约5600亿元;非金融企业存款增加约1.31万亿元,同比多增约3900亿元;财政性存款减少约4300亿元,同比少减约4100亿元;非银行业金融机构存款减少约1.91万亿元,同比多减约8500亿元。
本文来自大风号,仅代表大风号自媒体观点。
