陈李:同样买科技股,为什么有的赚钱,有的只赚过?


纳斯达克100、科创50与恒生科技,长期回报的差距从哪里来?
科技股不缺上涨的机会。投资者更关心的是,几轮大涨大跌之后,赚到的钱还能留下多少。
纳斯达克100、科创50和恒生科技,都有科技龙头,都在投入AI,也都经历过大幅调整。长期回报却差别明显。差距不能只用“哪个市场更受资金欢迎”解释。企业有没有持续增加每股盈利,投资者为这些盈利付了多少价格,才是分析的起点。
同样经历大跌,为什么恢复能力不同
截至2026年10月13日,三个指数的价格回报如下。数据采用各自本币,不含分红、汇率变化和投资费用。
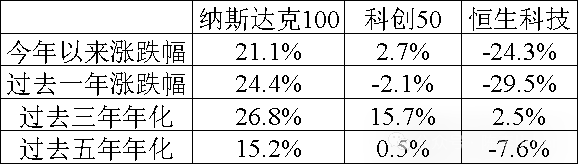
科创50并非没有好的年份。2025年,它上涨36%,超过纳斯达克100的20%。纳斯达克也不是每年都能让投资者安心。2022年,它下跌33%,跌幅略大于科创50。不能简单认为,纳斯达克长期收益较高,只因为它跌得少。
区别出现在后续几年。按年度价格回报计算,2022—2025年,纳斯达克100累计上涨约55%,科创50累计下跌约4%。经历起点相近的一次大跌,四年后,结果已经不同。恒生科技过去五年的价格回报仍为负,也说明短期反弹不等于长期收益恢复。
波动影响复利,却不能单独解释这份差距。上涨年份能赚多少,下跌年份会亏多少,低迷持续多久,都很重要。2020年以来,纳斯达克100、科创50和恒生科技的年化波动率分别约为24.9%、33.8%和38.1%,最大回撤分别为35.6%、62.7%和73.5%。
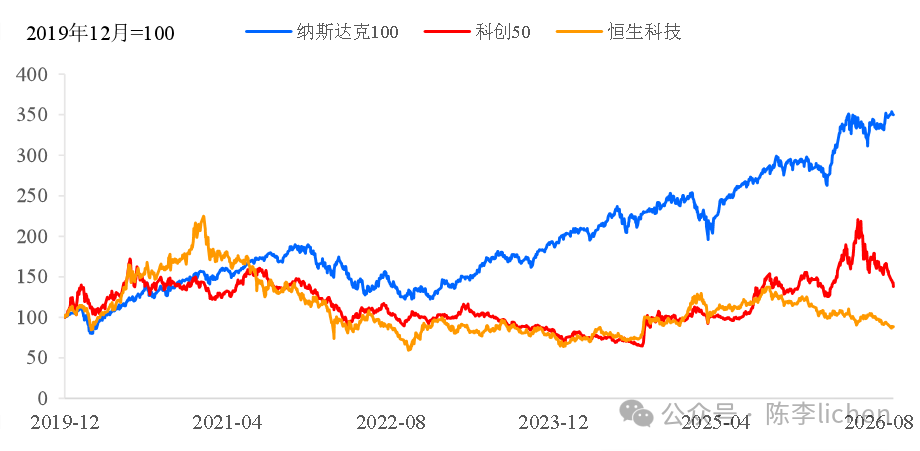
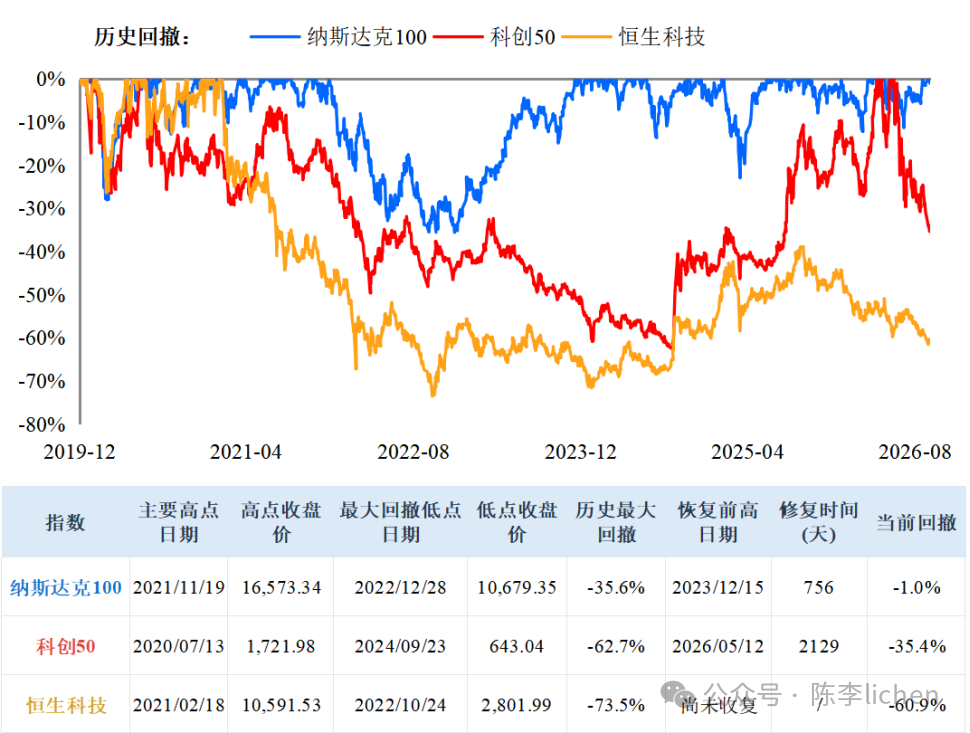
长期回报差距主要体现在回撤深度和修复能力。 纳斯达克100历时约2.1年收复2021年前高,科创50历时约5.8年收复2020年前高;恒生科技尚未收复2021年高点。
相比之下,纳斯达克100不仅回撤相对较小,也更有能力在修复后持续创新高,将阶段性上涨转化为长期累计收益。
投资者怕的不只是大跌,更是等了几年,企业和股价都没有向前走。观察价格恢复能力,下一步就要看企业盈利。股价回到原点时,企业的利润也回到原点了吗?
利润在持续增长,还是只是在填补上一次下滑
一家企业利润下降50%,下一年增长100%,只是回到原点。连续两年增长20%,利润却已经增加44%。单看最高增长率,前者更耀眼;看累计创造的利润,后者更有价值。
指数比较也需要如此。既要看年度EPS,也要看累计增长、负增长次数和恢复时间。低基数反弹、投资收益和资产减值转回,可以制造很高的当期增速,未必代表主营业务形成了持续增长能力。
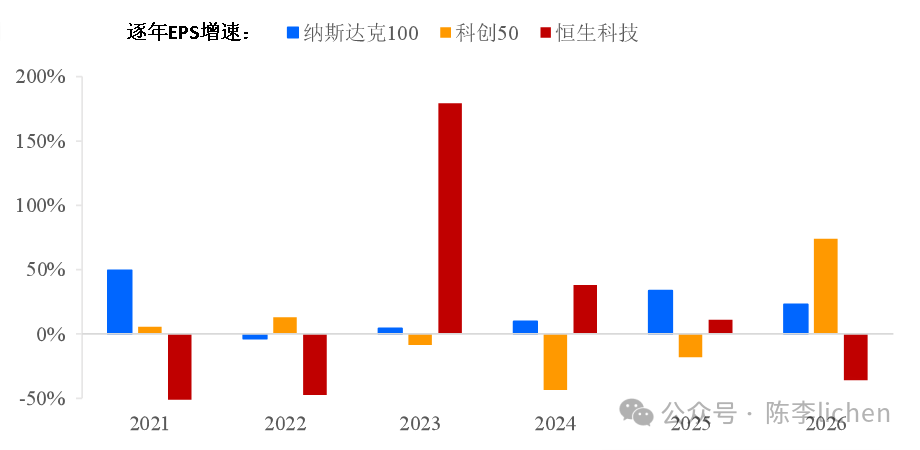
注:2026年EPS增速截至2026年10月13日
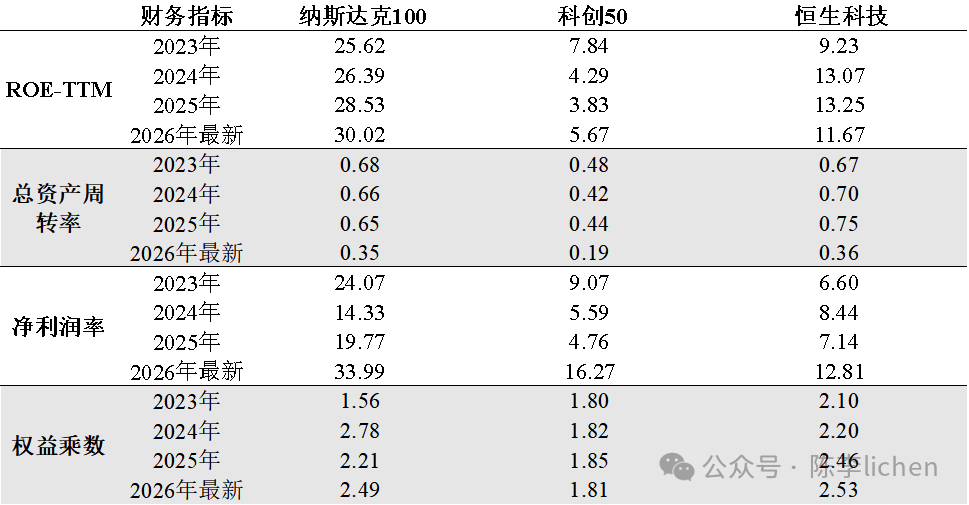
纳斯达克2026年3月发布的研究显示,过去约二十年,纳斯达克100指数口径的每股收益年复合增长约13.7%,自由现金流年复合增长约13.2%。这不能替代同期间的跨市场比较,但说明其长期上涨确有盈利积累支持。科创50也在恢复盈利。进一步比较,需要把三个指数的ROE及其构成放在一起。
注:2026年最新截至为2026年中报
资本回报的差距明显。2025年,纳斯达克100的ROE达到28.5%,高于科创50的3.8%和恒生科技的13.3%;净利润率为19.77%,也明显高于后两者的4.76%和7.14%。尽管纳斯达克100的资产周转率和权益乘数均低于恒生科技,但ROE仍然更高,凸显了较强盈利能力对资本回报的支撑。2026年中报显示,这一差距仍然明显。相比短期利润增速,持续保持较高盈利能力,才是长期利润积累的关键。
较高的利润率,也为企业应对成本冲击提供了缓冲。假设两家公司收入均为100元,一家净赚20元,另一家只赚5元。当成本同样增加2元时,前者利润下降10%,后者却下降40%。这意味着,利润率越薄,企业盈利越容易受到成本变化冲击。 但高利润率能否持续,仍取决于技术壁垒、定价能力和竞争格局。
高ROE也不自动保证利润稳定。景气高点、财务杠杆和回购减少净资产,都可能抬高ROE。真正需要找到的,是哪些经营特征同时支持较高资本回报和持续盈利。利润翻倍可能只是回本,持续增加的每股利润才是积累。
技术进步创造了价值,谁能把利润留下
利润率差距不能只用“技术先进”解释。企业在产业链上承担什么成本,客户有没有替代选择,竞争者能否迅速增加供给,都会影响最终留下的利润。
同一轮AI建设,对不同企业的财务意义并不相同。设备供应商交付机器,确认收入;晶圆厂购入机器,增加资产;云平台采购服务器,先支出现金;应用企业还需要找到愿意付费的客户。资本开支、收入确认、折旧和现金回收,发生在不同时间。
截止到今年Q2,纳斯达克100中,科技含量达到68.5%。其中,英伟达、美光和AMD合计权重约17.6%,微软、亚马逊及Alphabet两类股票合计约15.8%。它同时持有算力供应商、基础设施购买者和商业应用经营者。
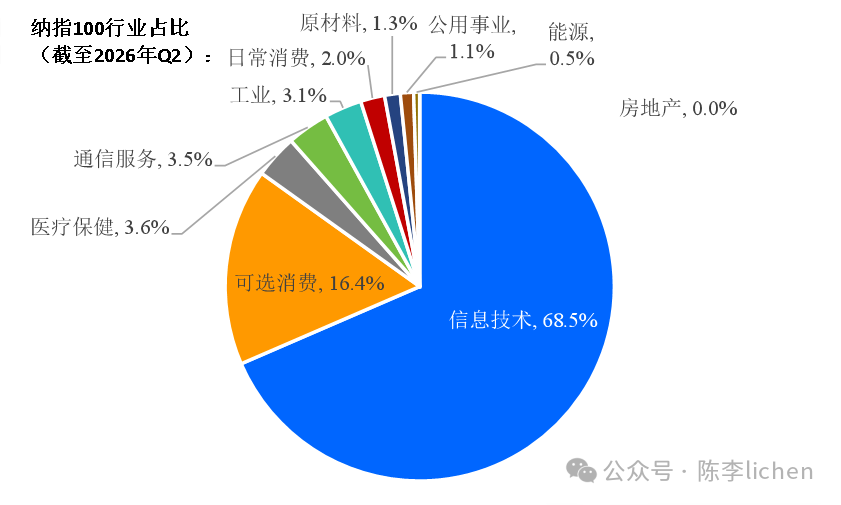
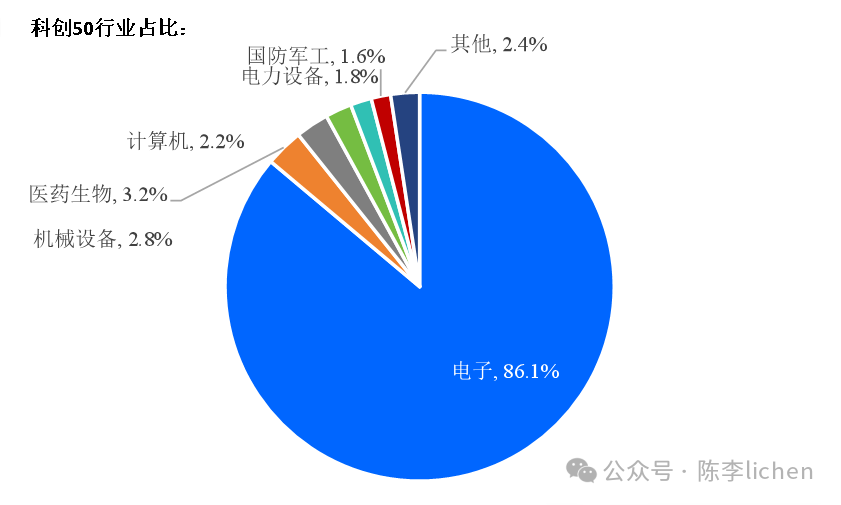
科创50的电子行业权重达到86.1%,更集中于芯片设计、制造、设备和相关器件。比较两者,不能把“都受益于AI”理解成“以同样方式受益”。
恒生科技约一半权重集中于平台及内容企业。现有利润仍大量来自游戏、广告、电商和生活服务。AI提高广告转化、降低客服成本,可以改善利润;价格竞争、商家补贴和新增投入,也会消耗利润。
三个指数的盈利差异,与其所处的产业链位置密切相关。纳斯达克100同时覆盖芯片、云服务和商业应用,盈利来源相对多元;科创50更集中于半导体及硬件制造,容易受到研发投入、资本开支和产业周期影响;恒生科技则以互联网平台为重要组成,利润更多取决于广告、电商、游戏等业务的变现能力及竞争格局。
但产业位置并不直接决定盈利高低。即使处于同一环节,拥有技术壁垒、客户黏性和定价能力的企业,往往更有机会保持较高利润率;反之,产品容易替代、竞争激烈的企业,即使收入快速增长,也未必能留下利润。技术进步决定增长空间,竞争优势决定利润能否持续积累。
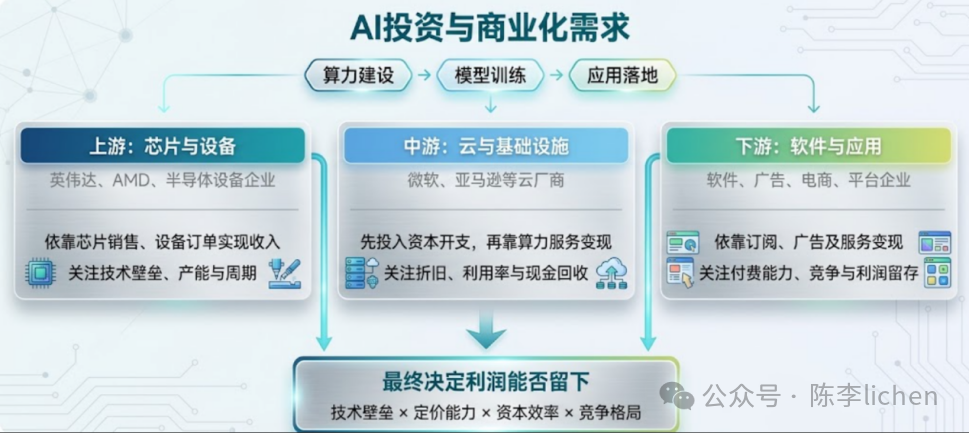
企业赚的钱,有多少被估值收缩拿走了
盈利持续增长,也不保证投资者获得同样的回报。股价中包含预期。买入时支付的价格越高,未来就越需要企业兑现更快、更持久的增长。
截至9月底,科创50滚动市盈率为71倍,恒生科技为28倍,跟踪纳斯达克100的QQQ披露的组合市盈率约29倍。不同机构对权重、亏损企业和估值指标的处理存在差异,不能据此作精确排名。至少可以看到,科创50仍承载较高增长预期,恒生科技也没有因为下跌就自动变得便宜。
做一个算术示例:从71倍市盈率出发,即使下一年EPS增长30%,如果市盈率降到50倍,股价仍会下跌约9%。企业多赚了钱,投资者却亏了钱。这不是对股的预测,而是高起点估值对回报的约束。
三个指数的回报驱动力存在明显差异。2023年至今,纳斯达克100主要依靠盈利增长推动上涨,估值贡献相对有限;科创50更多依赖估值扩张;恒生科技虽然盈利改善,但收益大多被估值收缩抵消。 可见,股价长期上涨的关键,不是估值能否持续抬升,而是企业能否不断兑现盈利增长。
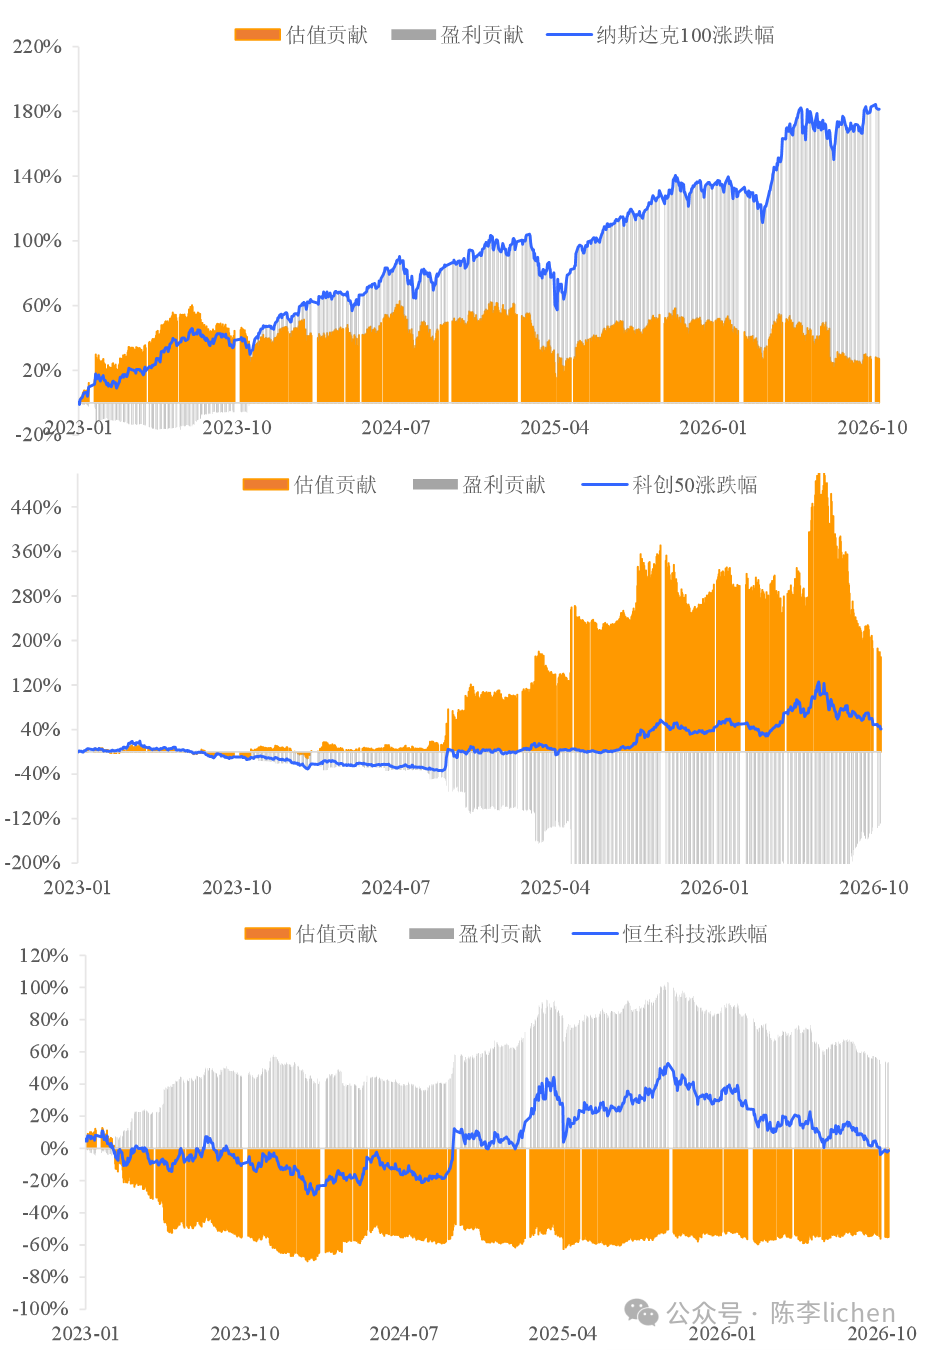
估值变化也有经营依据。增长能持续多久,新增资本能赚多少利润,盈利预测有多可靠,都会影响投资者愿意支付的倍数。利率上升,提高持有股票的机会成本;竞争加剧、规则变化和盈利不确定性增加,则会提高投资者要求的风险补偿。企业利润下修与估值压缩同时发生,价格调整就会更猛烈。
纳斯达克也要接受同样检验。2022年的下跌已经说明,优质企业没有估值豁免权。看对企业增长,仍可能买错价格。反复回到原点,有时是企业没有前进,有时是投资者提前付清了未来的收益。
利润留得住,资金才能留得下
企业持续创造利润,估值又没有透支未来,才能真正吸引长期资金。盈利增长为股价提供支撑,合理估值让投资者敢于长期持有,稳定的增量资金则推动企业价值反映到股价上。盈利、估值与资金形成良性循环,市场上涨才更有持续性。
反过来,如果企业盈利不稳定,估值又大起大落,即使短期吸引资金入场,也容易在预期转弱时迅速流出。股价看似经历了多轮上涨,最终却反复回到原点。
资金能否留下,比短期流入多少更重要。 真正的长期资金,不应只是下跌时买入、反弹后卖出,而应在基本面和估值合理的前提下,保持相对稳定的权益配置。
但不同资金面临的约束并不相同,养老金、保险资金和开放式基金的负债期限、赎回压力及考核机制各有差异。尤其是承担稳定市场功能的资金,其价值不仅在于提供买盘,更在于减少仓位的大幅波动,让市场形成稳定的长期资金预期。
如果市场本身增量资金有限,存量资金又频繁进出,容易加剧短期价格波动,资金就很难形成持续的购买力。今天的流入可能成为明天的卖盘,股价也容易陷入短期交易驱动的存量博弈。
真正需要避免的是资金因赎回、杠杆和考核压力集中买卖,使市场调整进一步放大。留住长期资金,要保障投资者能够分享企业创造的利润。 企业融资后如何使用资金、信息披露是否充分、股东权益能否得到保护,都会影响长期持有的意愿。对于经营成熟、缺乏高回报投资机会的企业,合理分红和回购应成为正常的资本配置选择。对于仍处于研发阶段的科技企业,则需要包容阶段性亏损,但不能放松对欺诈和损害股东利益行为的约束。
当然,长期持有不等于不能调整仓位,更不是无条件托举股价。关键在于减少短期交易对市场的扰动,让资金更多根据企业长期价值进行配置,而不是追逐短期涨跌。
科技进步创造增长机会,竞争优势决定利润留存,持续盈利提供价值支撑,而合理估值决定增长最终能在多大程度上转化为投资回报。
本文来自大风号,仅代表大风号自媒体观点。
