东鹏、元气森林都来了,河南本土品牌何时能“掰手腕”?
10月15日,郑州东鹏维他命饮料有限公司以9805万元,拍下郑州经开区约241亩工业用地。
从7月签约到10月拿地,不到三个月。
整个项目的投资额,达到10亿元。
东鹏不是唯一一个押注河南的饮品企业。
深耕河南30年的太古可口可乐,去年在郑州投产百万吨级新厂。
农夫山泉选址焦作博爱,投资建设其在河南的首个生产基地。
元气森林也在今年,把全国第七座自建工厂落在许昌。
外省饮品巨头加码河南,已经不是个别现象。
01
外省饮料巨头为何抢着来
逻辑其实不复杂。
首先是市场。近一亿人口的河南,本身的消费需求足够大。
饮品企业又很吃运输成本。因此生产基地,都会往终端市场足够靠近。
其次是区位。河南作为交通枢纽,物流货运都很方便。以郑州为中心,数百公里半径范围内,可覆盖山东、山西、河北、安徽等多个人口和消费大省。
再一个是产业配套。河南是制造业大省,现代食品又是三个万亿级产业集群之一。
拿郑州经开区来说,已经聚集了百事可乐、娃哈哈、露露、中粮、益海嘉里等诸多企业,包材、物流、原料供应商都在附近。一家新企业进来,不用从头搭供应链,落地成本低。
市场够大、运输够方便、产业链够全,工厂自然会跟着来。
不过,虽然河南越来越会“造饮料”,但背后却存在一个很反差的现象:
属于自己的全国知名饮料品牌,并不多。
为什么会这样?
02
“造东西”和“造品牌”,是两种能力
河南食品工业很强。
小麦变成面粉、方便面、速冻食品;肉类变成火腿肠和肉制品。
一批全国性食品企业也由此成长起来。
这套优势背后,是河南长期积累起来的农业、加工和规模制造能力。
但今天的市场竞争,已经不光是“谁能把东西生产出来”,更重要的是把东西卖出去。
拿瓶装饮料来说,水、糖、瓶子甚至配方,都不足以造就难以撼动的壁垒。
消费者为什么在一排货架上拿起东鹏,而不是另一瓶功能饮料?
为什么提到天然水,会想到农夫山泉?
为什么元气森林,能靠“气泡水”迅速打开市场?
这背后比拼的是另外一些能力。
产品定义、消费者洞察、品牌表达、渠道铺设,甚至持续的创新输出。
都很可能是河南食品工业下一阶段要补的一课。
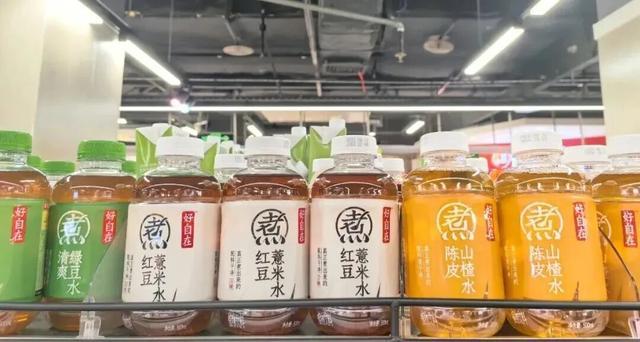
当然,河南也并非没有优秀的瓶装饮品企业。
比如名仁苏打水,就在细分赛道,做到了全国头部。
中沃的体质能量,也在功能饮料领域占有一席之地。
但如果把它们与河南庞大的食品工业体量、不断增加的饮料产能放在一起看,其实还不够。
河南,还需要更多跨品类、有全国知名度的综合性饮料品牌。
往深一层来说,这其实是“制造基地”与“品牌高地”的距离。
如果说过去河南更擅长把优势资源做成产品,接下来要补的,是把产品做成品类,把品类做成品牌。
03
河南在探索另一条路
河南不是没有能打的饮品品牌。
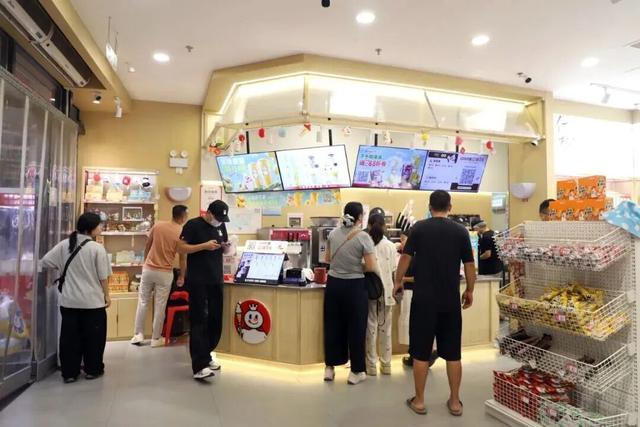
比如蜜雪冰城。虽然不属于传统意义上的瓶装饮料企业,但它的成长路径很耐看。
不是先建一堆大工厂,再想着把产品卖出去。而是先找到市场,做出品牌,建立起庞大的门店和渠道网络。
品牌规模起来之后,再向上游反向延伸,把原料、生产、仓储、物流逐渐掌握在自己手里。
如今,河南已经围绕蜜雪冰城等企业形成了糖、奶、茶、咖啡、果浆等上游产业,焦作也逐步形成集研发、生产、销售、物流于一体的饮品产业链。
从这个意义上来说,过去很多河南食品企业走的是“资源—加工—产品—市场”。
蜜雪冰城提供了另一种可能性:消费者—品牌—渠道—供应链—制造。
两条路没有谁取代谁。
但当消费进入品牌竞争时代,后面这条路背后的能力,就变得更加重要。
东鹏、可口可乐、元气森林不断加码河南,当然是好事。
但对河南来说,更值得期待的不单是“下一家饮料巨头什么时候来”。
而是越来越厚的制造能力、供应链能力和市场基础,如何孕育出更多河南自己的全国性品牌?
当人们在货架上拿起一瓶饮料就知道是河南产品——那时,河南就不仅仅是饮料巨头的“生产地”,也会成为更多品牌的“出生地”。
来源 | 大象新闻记者 宋迎迎
本文来自大风号,仅代表大风号自媒体观点。
