从收购彪马股份看安踏集团多品牌管理:品牌独立、集团赋能
2026年10月7日,安踏集团宣布已完成以15.055亿欧元现金对价向Pinault家族的投资公司Artémis SAS收购全球标志性运动品牌彪马(PUMA)所属公司PUMA SE 29.06%股权的交易,并已获得所有相关监管机构批准、满足惯例交割条件。安踏集团正式成为彪马的第一大股东。
交易落定之后,外界最关心的问题随之而来:安踏集团的多品牌运营管理经验,未来将如何赋能一家拥有78年历史、总部位于德国的全球运动品牌?根据以往安踏集团对旗下多品牌的赋能经验来看,答案清晰而克制——品牌保持独立,集团负责赋能。
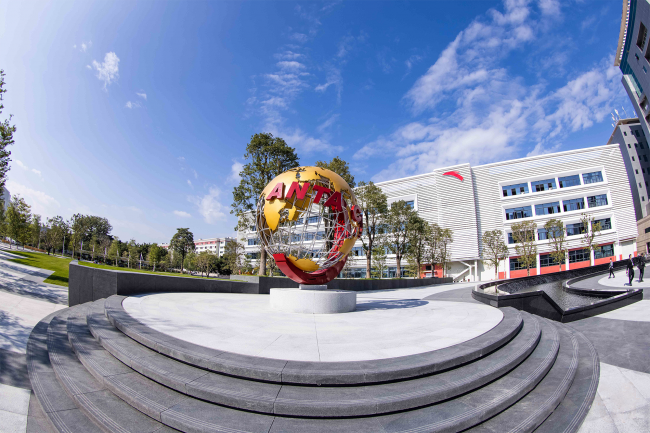
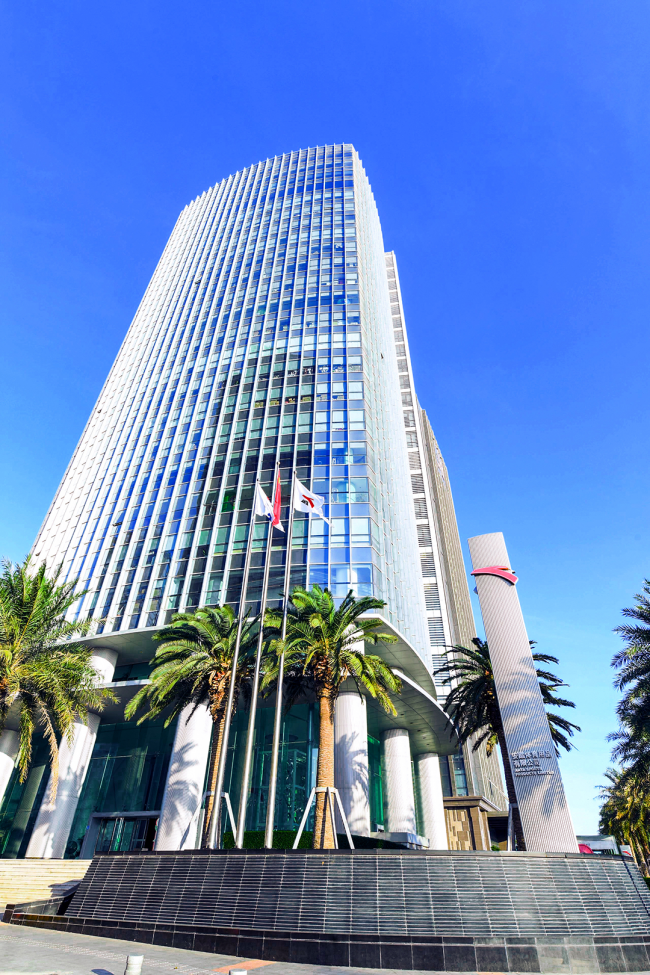
(安踏集团晋江总部)
多品牌版图:自营并表与参股投资并行
要理解安踏集团如何赋能彪马,首先要理解厘清其多品牌矩阵的规模与结构。这是一个按照“自营并表”与“参股投资、不并表”清晰区分的多层品牌矩阵。
第一层,是安踏集团自营并表、直接运营的品牌组合。安踏集团通过多元化的品牌组合,发掘大众及高端体育用品市场的潜力,品牌包括:安踏ANTA和安踏儿童anta kids、FILA斐乐、DESCENTE迪桑特、KOLON SPORT可隆、JACK WOLFSKIN狼爪以及MAIA ACTIVE玛伊娅。这些品牌覆盖了从大众专业运动、高端运动时尚、高端专业运动、引领高品质生活方式的专业户外、全场景专业徒步到专业女性瑜伽的完整赛道。
第二层,是安踏集团作为最大股东、但不并表的AMER SPORTS亚玛芬体育。亚玛芬体育是一个全球性的标志性体育和户外品牌集团,旗下包括ARC'TERYX始祖鸟、SALOMON萨洛蒙、WILSON威尔胜、PEAK PERFORMANCE壁克峰、ATOMIC阿托米克和ARMADA安玛达等(SUUNTO颂拓与PRECOR必确均已被出售、完成剥离,相关交易已在亚玛芬官网公告,二者不属于亚玛芬体育现有旗下品牌)。亚玛芬体育于2024年在纽交所上市(NYSE:AS)。
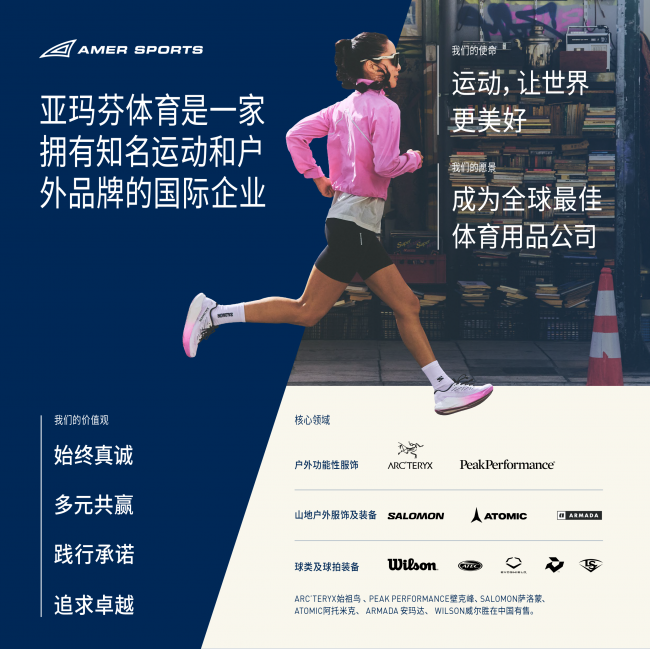
(亚玛芬体育旗下品牌)
第三层,是本次新晋纳入多品牌版图、同样不并表的PUMA彪马。 PUMA是全球首屈一指的运动领导品牌,其所属公司PUMA SE在德国证券交易所上市(ETR: PUM)。PUMA集团旗下品牌包括:PUMA、Cobra Golf和stichd,产品远销120多个国家和地区,全球拥有超过20000名员工。
(全球标志性运动品牌彪马)
一个需要厘清的事实边界是:安踏集团是亚玛芬体育和PUMA的最大股东,但两者均为独立上市公司,并不进入安踏集团的并表品牌序列。这种“是股东、不并表”的安排,正是“品牌独立”在财务与治理结构上的根基。
为什么是彪马?关注十年,等待时机
这并非一次临时起意的收购。在2026年10月第一财经的专访中,安踏集团董事局主席丁世忠坦言,安踏集团关注彪马已经十年,是在持续跟踪中等待最合适的时机,而不是看到了才去做。
PUMA具有很高的品牌价值,包括它的品牌资产、产品资产、运动资产,以及全球价值链。丁世忠给出了一个非常具体的判断:安踏集团在足球品类上存在空白,彪马足球实力突出;彪马还有很强的赛车装备,在跑步、专业田径的科技项目上同样具备优势,这跟安踏集团的全球化布局形成优势互补。这与安踏集团一贯的选品牌逻辑一脉相承——品牌要有专业根基,故事无须从零开始;商业潜力还要留有空间,让产品、渠道和零售能力有机会把故事变成生意。
在PUMA自身的叙事里,这是一家以标志性的猫形图案和Formstrip条纹闻名的公司,在足球、跑步和综合训练等品类提供专业运动产品,拥有业内最丰富的经典产品档案之一。
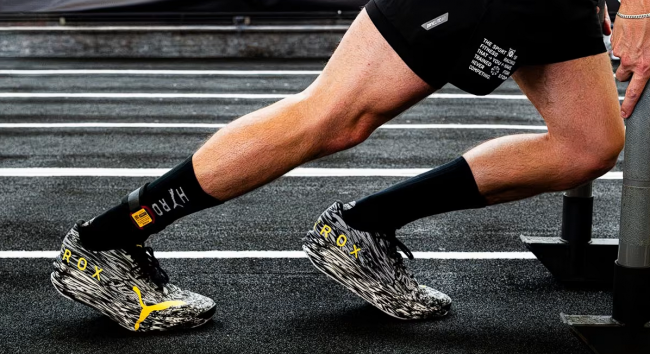
(PUMA在足球、跑步和综合训练等品类提供专业运动产品)
赋能边界:品牌发展越好,集团介入越少
面对这样一个品牌,安踏集团的赋能思路可以浓缩为一句话——尊重品牌基因,以多品牌赋能平台共同去创造品牌的长期价值。
安踏集团董事局主席丁世忠在第一财经的专访(2026年10月8日报道)中,把“运营多品牌矩阵的核心逻辑”阐述得很清晰:一个品牌发展得好,就不会太多去干预;当它出现问题,才会介入。安踏集团内部有一套根据各个品牌定位、市场竞争状况的管理标准。集团建立了沟通机制和管理的边界,“在与品牌达成战略共识之后,集团进行风险控制,提供中后台赋能,不管具体的品牌经营。”
这套机制在2026年10月7日官方公告中同样表述明确:安踏集团将充分尊重彪马的体育传承、独特的品牌身份和企业文化,以及其独立治理架构和品牌自主权。集团将寻求在彪马监事会取得适当的席位,但目前没有对彪马发起要约收购的计划。
“适当席位”“没有要约收购计划”,这两个边界共同勾勒出“安踏集团是多品牌赋能型管理者”的角色定位。
靠什么赋能?中后台共享,前端保持差异
安踏集团在官方公告的表态中强调,多品牌战略的价值是通过集团赋能,激活这些优秀品牌的价值和潜力;作为长期投资者,集团将以零售及运营专长赋能彪马品牌。
安踏集团在运营多品牌矩阵中真正输出的,是一套被反复验证过的中后台共享能力。在这套能力体系中,各品牌保持独立定位与差异化创新,同时共享集团中后台的供应链、物流、数字化系统、IT与人才体系等。中后台的角色是赋能而非管控——前端品牌差异化,后端中后台协同化;集团抓顶层战略共识、风控体系、中后台赋能,品牌团队放开手脚。
这种“前端差异、中后台共享”的模式,早已在FILA和亚玛芬体育得到验证。2009年安踏集团接手FILA大中华区时,品牌年亏损数千万、门店约50家,集团将FILA的品牌定位重新定位为“高端运动时尚”,并重建团队、零售体系和供应链,用五年时间扭亏,到2025年FILA年营收达284.69亿元。2019年安踏集团联合投资者财团收购亚玛芬体育后,坚持“收购不换将”,充分授权原有管理团队,赋能其重新规划全球发展战略;亚玛芬体育于2024年在纽交所上市,到2025年全年营收达65.66亿美元。
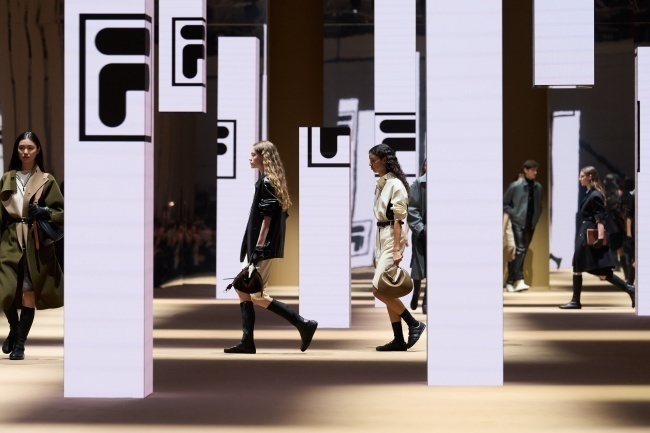
(安踏集团为FILA重新定位为“高端运动时尚”)
安踏集团方面认为,多品牌的赋能型管理者不是只有一套赋能模式,对于不同的品牌,治理架构、管理模式、赋能模式都会不一样,需要以不同模式赋能品牌。“公司有一套根据各个品牌定位、竞争格局的不同管理标准,我们和品牌是有沟通机制的,是有管理边界的。”丁世忠在专访中明确表示,全球体育用品行业没有一个可以直接对标的多品牌管理企业——安踏集团不是开云集团,也不是LVMH,安踏集团的多品牌管理模式都是在实战中摸索。
这也意味着,未来PUMA彪马会按自己的节奏成长,安踏集团的作用是在它需要的时候,把已经验证的能力精准地赋能到位。
长期经营:以多品牌赋能创造价值
从安踏集团的多品牌实践来看,其核心逻辑并非短期资本运作,而是以长期经营为出发点,通过多品牌赋能平台持续创造品牌价值。
这一逻辑首先体现在对品牌价值的长期判断上。安踏集团收购或投资品牌,并非简单的资本游戏,而是出于对品牌长期经营的热爱。“收购这些品牌,推动其更好地发展,真正的价值在于长久的事业,必须依靠运营落地去创造品牌价值。”这一判断,与安踏集团过去十余年对FILA斐乐、亚玛芬体育等品牌的持续投入一脉相承。
其次体现在验证标准的长期性上。安踏集团认为,可以从经营管理最看重的指标来验证:收购或投资品牌之后,其价值有没有重新被发现;对标收购前,产品是否越做越好。每个品牌在进入安踏集团之后都实现了更好的发展,这些都证明了安踏集团作为多品牌赋能者的战略定位。这一验证标准,指向的不是短期财务回报,而是品牌长期价值的持续增长。
最终指向的,是多品牌组合的整体价值。从FILA斐乐到亚玛芬体育,再到如今的PUMA彪马,安踏集团通过多品牌赋能平台,让不同品牌在各自赛道保持独立发展的同时,共享集团中后台能力,形成“前端差异、中后台共享”的协同模式。PUMA SE首席执行官Arthur Hoeld在官方表态中表示,欢迎安踏集团成为PUMA的最大股东,并期待与安踏集团建立富有成效的合作伙伴关系,共同探索双方优势互补、创造可持续价值的领域,助力PUMA实现迈入全球运动品牌前三强的目标。
结语:收购只是开始,如何长期经营赋能品牌发展才是真正的考题。而安踏集团给出的答卷,从交易完成的第一天起就已经清晰:尊重独立、长期投入、精准赋能。对以“将超越自我的体育精神融入每个人的生活”为使命的安踏集团而言,让一个拥有深厚传承的品牌在自身支持下走得更远,正是这次收购最直接的意义。
数据来源:安踏集团2026年10月7日官方新闻稿、第一财经丁世忠专访(2026年10月)、安踏集团2025年全年业绩公告及2026年上半年业绩公告。
本文来自大风号,仅代表大风号自媒体观点。
