东岳硅材净利润大增190倍,上演周期大翻盘


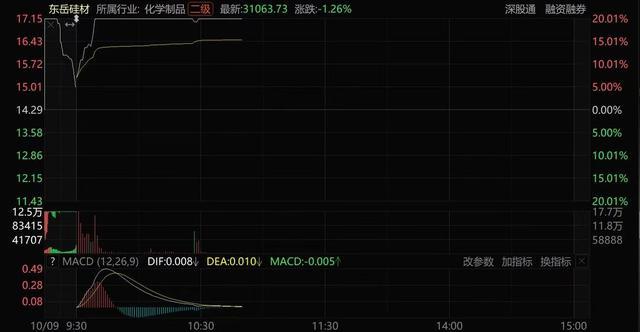
A股上演又一个史诗级反转,去年同期还亏损近四千万,今年净利润直接翻了190倍,而且股价拉升20CM涨停,你能相信这居然是一家在行业寒冬苦苦硬抗的化工企业?
上一年还大亏垫底,今年就来个出人意料的爆发,到底是公司脱胎换骨掌握了什么黑科技,还是行业风口送来超大红利,周期风口撞上了低基数?这波惊人的反转,背后藏着怎样的财富逻辑,看完东岳硅材逆袭的故事,你大概就会从中得到想要的答案。
挖到金矿,净利润预增190倍?
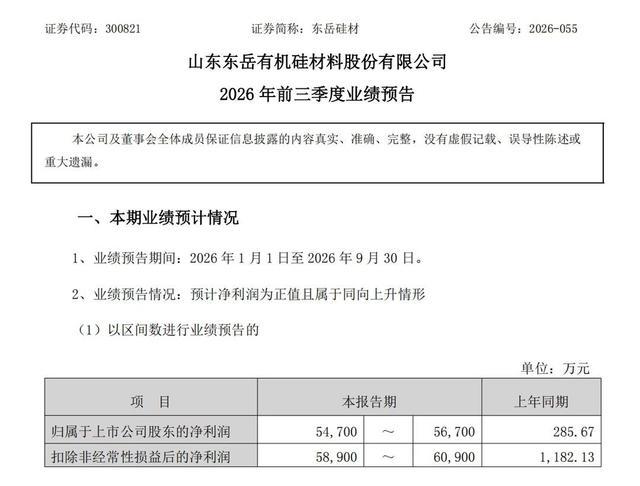
截止目前,2026年A股净利润增长最高的公司,属于赛微电子。这家公司上半年净利润增幅高达415612.12%,极有可能是本年度当之无愧的利润增长龙头。可当看到近期东岳硅材前三季度利润预增19000%的财报,很多人第一反应恐怕会是难以置信。要知道,它的前三季度净利润不过5.47亿元-5.67亿元,单从这个数据看,让人很难想到一家增幅190倍的公司,三个季度平均下来每个季度的利润不过1亿元左右,如此分裂的财务基数,明眼人看了都只会表示:另有深意!
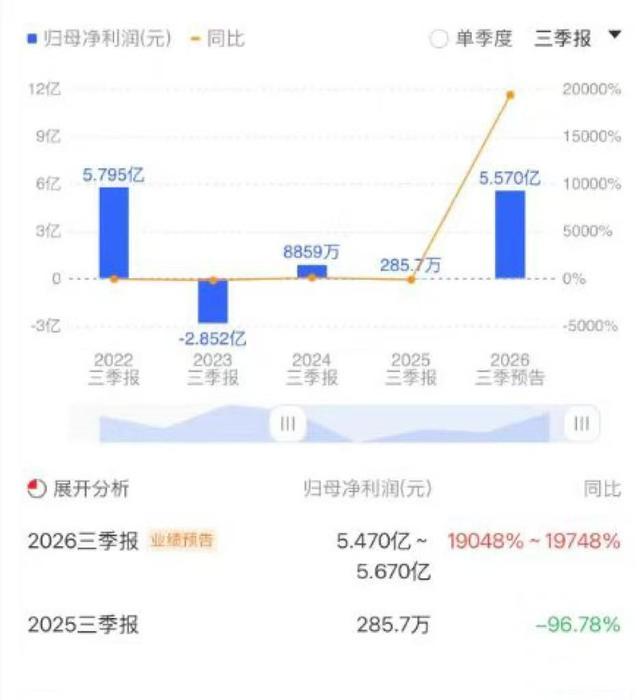
联想到这家公司的主营业务是有机硅,属于典型的化工周期股,业绩跟着产品价格浮动也是众所皆知的事实,这突然暴涨的原因,自然会引来众说纷纭。更让人不得不深思的是,它今年前三季度业绩这么猛,但去年同期因为车间的火灾事故,直接亏损近四千万,也让去年的前三季度总利润只剩285万,基数小到几乎可以忽略不计,今年只要表现正常,当然会有一个大幅的反转。
仅从账面上看,三季度涨幅惊人,可仔细一对照,今年二季度盈利2.35亿,第三季度反而只有1.18亿-1.38亿,环比直接下滑超过40%,产品涨价带来的红利,在第三季度就出现了滑坡,甚至可以说增长疲态,纸面的高增长看着吓人,但有多少真金白银的含量,还需要认真审视。
价格上行与成本下行同步
从投资者的角度出发,看到净利润近200倍的大幅增长,这个千载难逢的机会势必要精准把握,脑子一热,可能梭哈一把也大有人在。可对于一个理性的分析者来说,净利润暴涨190倍催生的股价拉升20CM涨停,不是简单的赚翻了,更需要从多个角度去观察。
去年同期亏掉近4000万,东岳硅材可谓是经历了最惨痛的行业低谷,尤其是在熬过漫长的寒冬之后,作为国内有机硅的头部玩家,利润修复、业绩反弹,也许只是周期性使然,还说不上是暴富和直接起飞。硅材原本就是周期性原料,过去几年有起有落也属正常,如今正逢新能源、半导体、算力液冷这些高端赛道火热,受大宗价格剧烈波动,毛利率提升,为东岳硅材的价格上升提供了最好的契机。
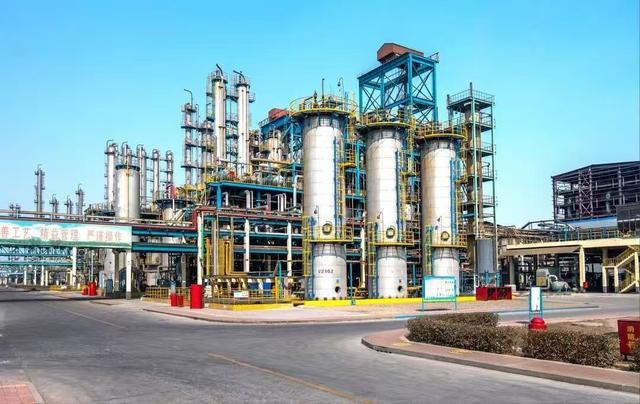
背靠根深蒂固的资源储备和技术条件,东岳硅材手握60万吨有机硅单体产能,搭建了一条从上游硅粉,到中间体,再到给类深加工产品的完整一体化产业链,旗下产品牌号多达数百种,从基础原料到高端特种材料全覆盖,一旦价格飞涨,它的利润也就水涨船高;而另外一方面,有机硅行业供需格局反转,但前几年核心原料工业硅的价格低谷时,东岳硅材储备了大量的库存,一边是产品涨价,一边是原料充足,加上多年来持续精细化管理,生产线稳定运转,副产物循环利用把损耗压到最低,成本控制能力精益求精,盈利最大化的效应也就可想而知。
大涨之后还有杀招?
单纯靠周期涨价、风口吃肉,这无疑于“靠天吃饭”,绝非一个成熟企业的理性所为。东岳硅材被资本盯上,足见资本的眼光独具,不会是简单的押宝周期,也不会是一时兴起的刻意炒作。
过去很长时间,有机硅最大的市场是建筑封胶,属于传统赛道,业绩有升有降,而如今,新能源、AI算力、半导体三大赛道集体火热,正在打开有机硅全新的增长空间。不仅光伏组件需要耐候的封装硅胶,许多动力电池、大模型迭代、高耗能GPU散热难题,都让东岳硅材的产品进入头部光伏、动力电池企业的供应链,这时候布局新赛道,产品附加值极高。
另外,半导体芯片封装,高纯度电子级有机硅,长期被海外企业垄断,而这几年东岳硅材持续攻关,高端电子硅胶逐步推进国产化替代,随着大规模认证的完成,成长空间也颇具想象。
以前守着大宗原料赚周期快钱,不愿意投入重金研发高端材料的企业都会逐渐被遗弃,而像东岳硅材这样舍得在研发上持续投入,手握上百项专利的行业龙头,不断开发新牌号特种产品,切入高附加值赛道,一体化产业链+高端产业链双线布局带来的规模成本优势,研发储备都高人一等,持续放量和向高端硅基新材料蜕变,机遇也会接踵而至。
本文来自大风号,仅代表大风号自媒体观点。
