安徽退休,工龄29.92年,个人账户16.09万,退休金有多少钱?
一张安徽的养老金核定表最近被反复提起:工龄29年11个月,个人账户16.09万,平均缴费指数1.2549,50岁退休,表上写着月养老金3542元。
先放一个容易被忽略的细节。 这张表用的计发基数是7842元,那是安徽2024年的旧标准。 2025年10月,安徽已经把新基数调到了7999元。 也就是说,3542元是退休时按旧基数算出来的“预发数”,不是最终定下来的金额。 肥西县今年1到10月新增的920名企业退休人员,已经按7999元重新核算并补发了差额。 数字不大,但“预发”和“最终”之间,差着一道重算的手续。
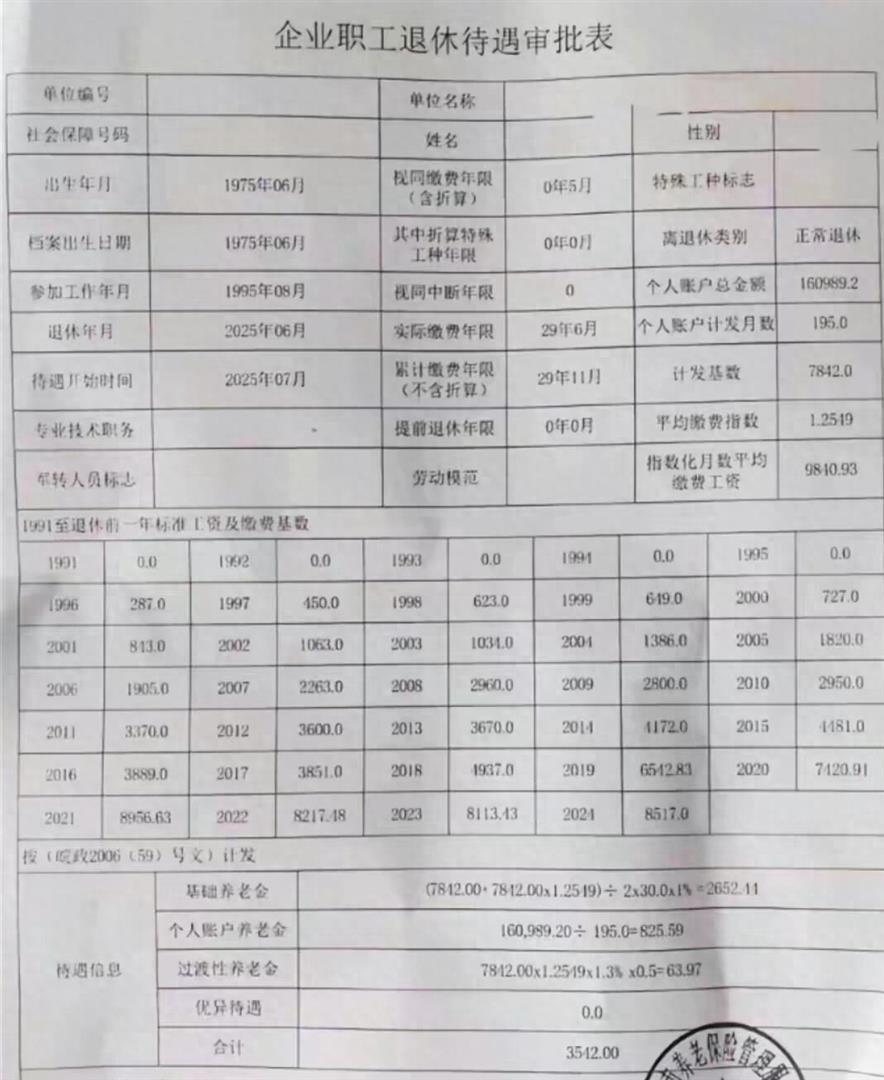
3542元是怎么来的,拆开看,其实是三笔钱。
占大头的是基础养老金,2652.44元,超过总额的四分之三。
这笔钱的核心变量不是工龄,而是那个1.2549的平均缴费指数。 安徽的计发基数7842元在全国不算高,和黑龙江、吉林接近,低于上海、南京。 如果指数只有0.6到0.8,近30年工龄的基础养老金会明显缩水。 她能从早年几百块的缴费基数一路交到后期8000元以上,把指数拉到1.25,等于在中基数省份里,靠“多缴”把基础养老金的盘子撑住了。
第二笔是个人账户养老金,825.59元。
16.09万的账户余额,放在企业退休人员里不算薄。 29年半纯实缴,没有断档,才能攒出这个数。 但50岁退休对应的计发月数是195个月,而60岁退休只有139个月。 同样的账户余额,除数从139变成195,每月领到的钱就摊薄了一截。 这不是哪个人算少了,是制度对“早领”的统一标价:开始得早,每个月分到的份额就细一些。
第三笔是过渡性养老金,63.97元。
原因很简单:1995年8月才参工,视同缴费年限只有5个月。 按皖政〔2006〕59号文的公式,过渡性养老金跟着视同年限走,5个月折算下来,就是几十块钱的“历史尾巴”。 安徽1995年前后参工的女工,过渡性这一栏普遍是象征性的,总盘子几乎全靠基础养老金和个人账户两根柱子撑着。
195个月这个除数,换一个角度看,是另一笔账。
50岁开始领,比55岁早五年,比60岁早十年。 早领的这五年,每个月825.59元的个人账户养老金,累计下来是四万九千多块钱的现金流。 这笔钱在退休头几年拿到手,和放在账户里等到60岁再按月分,是两种不同的节奏。 计发月数做的是“摊薄月标准”的事,同时也在做“提前启动”的事。 一个人50岁拿到第一笔养老金,和60岁拿到第一笔,生活里能安排的事情不一样。
7999元重算之后,基础养老金和过渡性养老金会跟着基数上浮,个人账户养老金那一栏不变。 具体增加多少,每个人的缴费年限、指数、退休月份不同,数字也不同。 安徽一位退休人员分享的补发截图显示,月重算增加额是70.17元,补发6个月合计421.02元。 这位退休人员的工龄和指数和表中人不完全一样,但“几十块一个月”的量级可以参考。 钱不算多,但它落在每个月里,跟着后面的每一次调整一起走。
肥西那位拿到补发款的王大姐说了一句“心里特别踏实”。 这句话没什么修饰,放在一张核定表面前,反而比任何分析都具体。
3542元是表上的一个数,7999元是它背后正在发生的一次更新。 一个人29年11个月交出来的记录,先以一个“预发”的形式落下来,再等新基数到位,重新算一遍。 算完之后,每个月多出来的那几十块钱,会从退休当月开始补齐,不用跑窗口,也不用额外申请。
你身边有没有今年退休、已经收到重算补发的朋友? 到账的数字和表上原来的数,差了多少。
本文来自大风号,仅代表大风号自媒体观点。
