终止2.28亿元重大资产重组,青岛这家新三板企业有何打算?
筹划近一年,一笔承载着业务转型希望的重组,在临门一脚时停了下来。
10月15日,新三板挂牌公司青岛家盛控股股份有限公司(以下简称“家盛控股”)披露公告,宣布终止以现金增资方式参与青岛家盛热力有限公司增资扩股的重大资产重组事项。
按照原计划,家盛控股拟以2.28亿元现金认缴家盛热力新增注册资本1.2亿元,取得后者80%股权,将实际控制人邓士冰旗下的供热资产正式装入挂牌公司。
从2025年下半年控制权变更、2026年1月重组预案出炉,到股东会延期、最终取消,再到10月宣告终止,这场“自救式重组”最终戛然而止。官方给出的理由很直白:市场环境较重组筹划之初发生较大变化,现阶段继续推进存在较大不确定性。
齐鲁财研社第1366期
撰文/申君毅
审校/庄建成
重压下的终止
表面上看,此次终止发生在10月,但伏笔早已埋下。
2026年1月,家盛控股披露重组报告书等全套文件,交易结构清晰,定价基准日定在2025年7月31日,独立财务顾问国融证券出具了核查意见。按正常节奏,接下来应当是股东会审议、股转系统审查、交割落地。但2月10日,全国股转系统下发了重组信息披露的反馈问题清单;3月初,公司第一次宣布股东会延期;3月13日,取消了原定3月18日召开的临时股东会,理由是“信息披露文件尚处于审查阶段”。
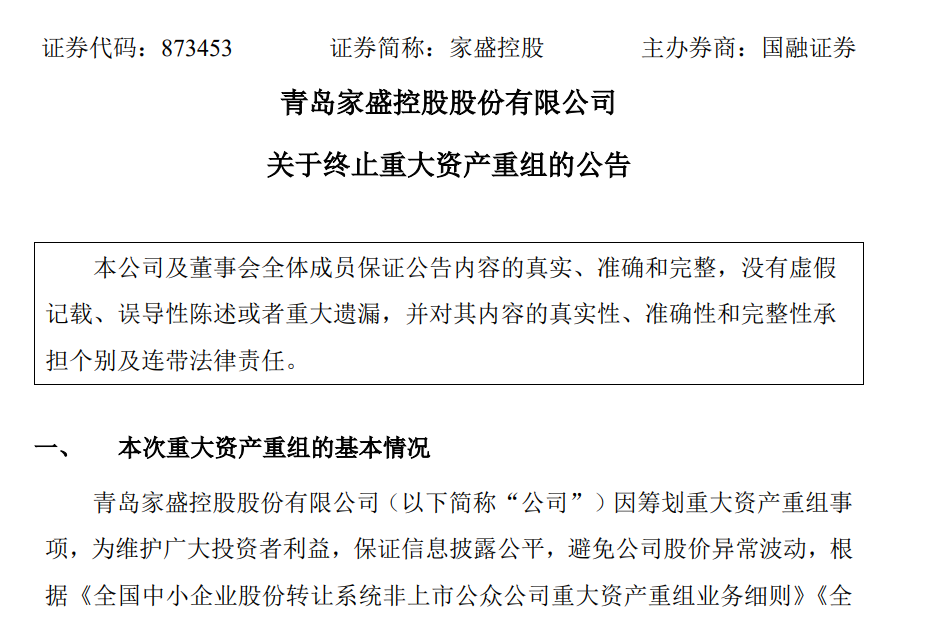
这说明,重组的阻碍从一开始就不在公司内部决策层面,而在审查端的信息完备性与合规性要求上。对于一笔构成重大资产重组且同时构成关联交易的交易,审查机构追问交易定价公允性、标的资产权属、评估假设合理性,是常规动作,但当审查周期从“预期中的几周”拉长到数月,交易各方的耐心和外部条件就开始松动。
更大的变量来自供热行业本身,标的家盛热力深耕胶州区域供热市场十余年,拥有自建管网和合规资质,2023年还投入建设高效集中供暖项目,新增2台70MW循环流化床热水锅炉,规划供热能力410万平方米。
但问题在于,青岛供热市场的竞争格局正在加速倾斜,区域市场以国企主导,清洁替代加速推进,家盛热力虽然在胶州有区域积累,却在规模、资金实力和清洁能源占比上与国企存在显著差距,面临“国企下沉与分布式清洁供热企业双重挤压”。
对于一家本身没有造血能力、需要靠外部融资完成2.28亿元现金出资的挂牌公司来说,标的资产所处的竞争位置,直接关系到交易完成后能否兑现“稳定现金流入”的承诺。
持续经营压力下的重组刚需
此次重组原本承载着家盛控股业务转型的计划。
这家公司的前身是青岛橙博生物,原主业为生物疫苗佐剂的研发、生产和销售。因主要市场需求发生变化,公司自2023年起暂停相关业务,2023年度、2024年度及2025年前7个月,公司营业收入和营业成本均为零。
一家没有营收的挂牌公司,持续经营能力靠什么维系?答案在实际控制人注入新资产的预期中。
公司称,业务停滞导致其多年没有稳定的经营现金流入,持续经营能力较差,亟需注入新业务以改善经营状况。
2025年6月,邓士冰通过特定事项协议转让取得家盛控股99.998%的股份,收购完成后,邓士冰拟将其控制的供热业务注入挂牌公司。家盛热力主要从事市政供热业务,以煤为主要原材料生产热水,通过自建管网向辖区内企事业单位和居民供热。家盛控股此前在重组预案中表示,供热业务收入较为稳定,预期未来能带来较为稳定的经营活动现金流入。
按照原计划,重组完成后,家盛控股将主要从事市政供热业务,以改善经营状况、增强持续盈利能力。如今,随着重组终止,这一业务注入计划暂告一段落,公司重新回到零营收的境地。
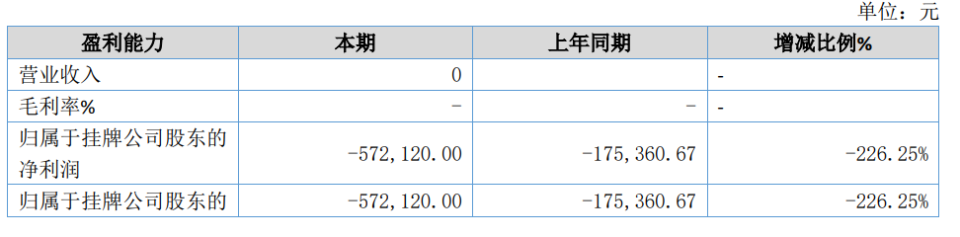
企业2026年半年报显示,家盛控股营业收入为零,归属于挂牌公司股东的净利润为亏损57.21万元,上年同期亏损17.54万元。供热业务“正在整合中,截至本报告出具日,业务尚未开展”,公司仍处于新旧业务交替的“断档期”。未弥补亏损超过实收股本总额三分之一的问题也并未消失。
当审查节奏放缓、行业竞争信号变得不再友好、关联交易敏感度上升,这三个“需要”同时承压,终止就从“意料之外”变成了“审慎之下的合理选择”。
公告以“审慎研究并与交易各方友好协商”收束,实质是继续推进的成本与不确定性已超出各方可承受边界。
对家盛控股而言,终止并非终点,而是破题起点,唯有把“注入预期”转化为“经营能力”,家盛控股才能真正走出断档期。
本文来自大风号,仅代表大风号自媒体观点。
