沉寂两年,龙头熬出来了



来源:图虫
粤桂股份,很多股民对这只股票并不陌生。
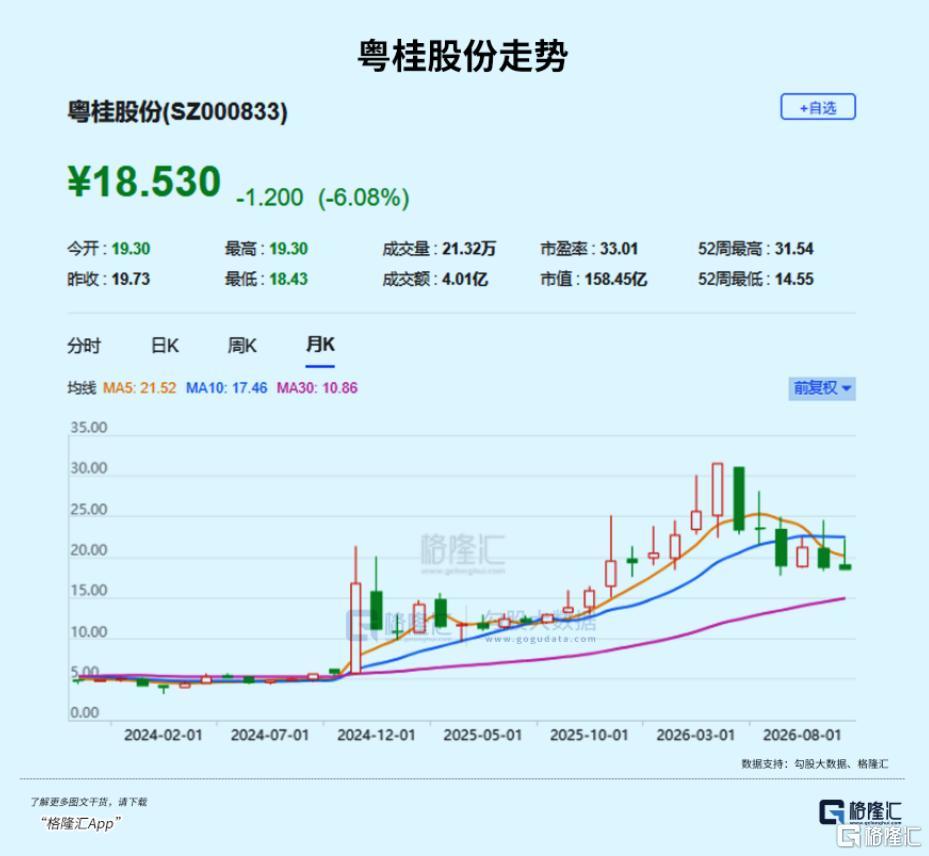
再往前两年,固态电池概念刚刚爆发,手握硫铁矿的粤桂在12天里拿下了11个涨停板。但毕竟是概念炒作,没过多久便沉寂下去。
不料,去年四季度以来,地缘冲突的激化将硫磺价格捧上了天,叠加厄尔尼诺导致减产推升糖价,手握硫酸、制糖业务的粤桂像是中了彩票一样,股价一路狂飙,最高时涨幅不下一倍。
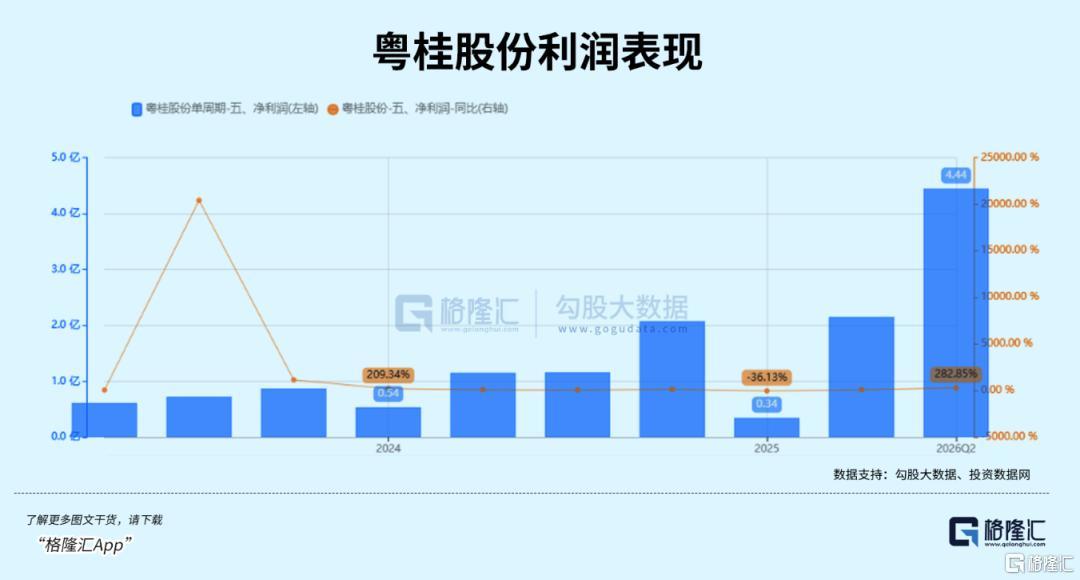
产品涨价弹性完整地在公司业绩上面兑现了,粤桂股份前三季度归母净利润预计11.26亿元至11.95亿元,同比增长153.70%至169.24%。
连续蹭上固态电池、中东冲突、厄尔尼诺等概念,粤桂的运气,还能一直延续下去么?
01、概念叠满,业绩吃饱
单看最新的前三季度预告,扣除上半年的6.63亿元后,三季度单季净利润达到4.63亿至5.32亿元,比二季度的4.47亿元环比继续向上,利润边际并未衰减。
虽然同比增速较半年报的182.76%有所放缓,但如果把时间轴拉长,2025年前三季度公司净利润仅为4.44亿元,短短一年间,其盈利体量整整翻了2.5倍。
这份报表中的大部分利润,落在了硫铁矿与硫酸上。
从半年报的数据结构倒推,公司上半年23.43亿元的营收中,高毛利的硫精矿与硫酸合计贡献了超五成收入与绝大部分利润,核心子公司云硫矿业上半年净利润达6.55亿元,几乎凭借一己之力撑起了合并报表。
然而,这并非一场全产业链的自然繁荣,而是一场资源禀赋在极端供给冲击下的集中兑现。
粤桂股份的核心看点在于拥有全国约85%的富硫铁矿储量,露天开采成本仅约420元/吨,原料完全自给,且硫铁矿制酸较主流的硫磺制酸拥有超1000元/吨的路线成本优势。
拉动这股巨额利润弹性的暴风眼,不在公司内部,而在1.1万公里之外的波斯湾。
我国硫磺制酸产能占全行业45%,且55%依赖中东进口,每年超2000万吨海运硫磺须经霍尔木兹海峡运输。
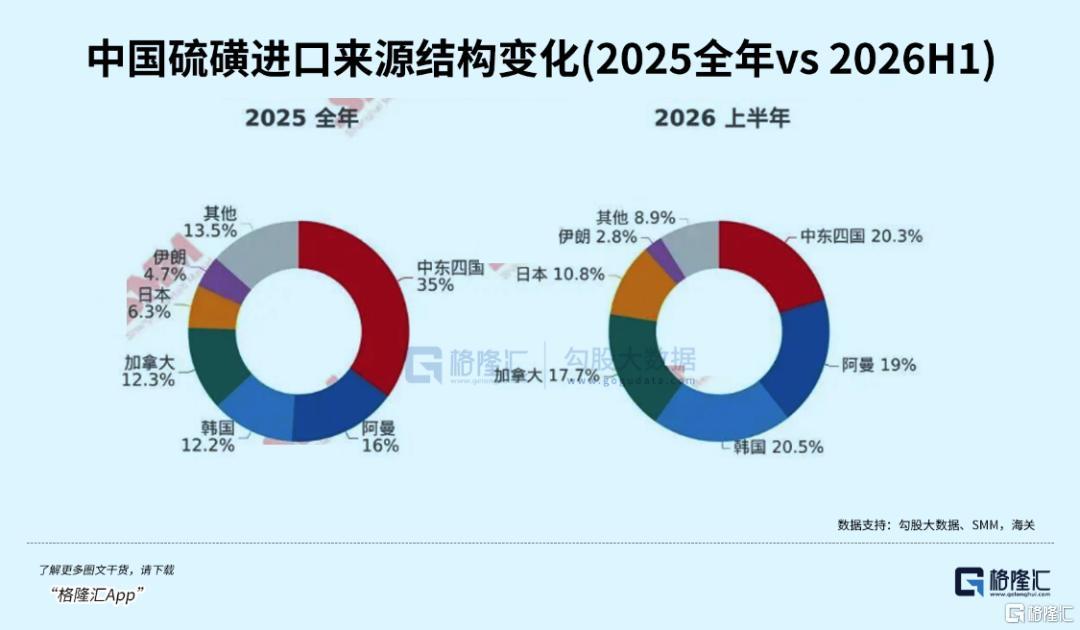
从2025年下半年起,俄乌冲突延烧至炼油厂并引发俄罗斯硫磺出口禁令,国内硫磺价格从不足1000元/吨狂飙至4000元/吨,彼时粤桂股份业绩尚未显现,但股价已在两个月内大涨58%,完成了第一波“想象力定价”的抢跑。
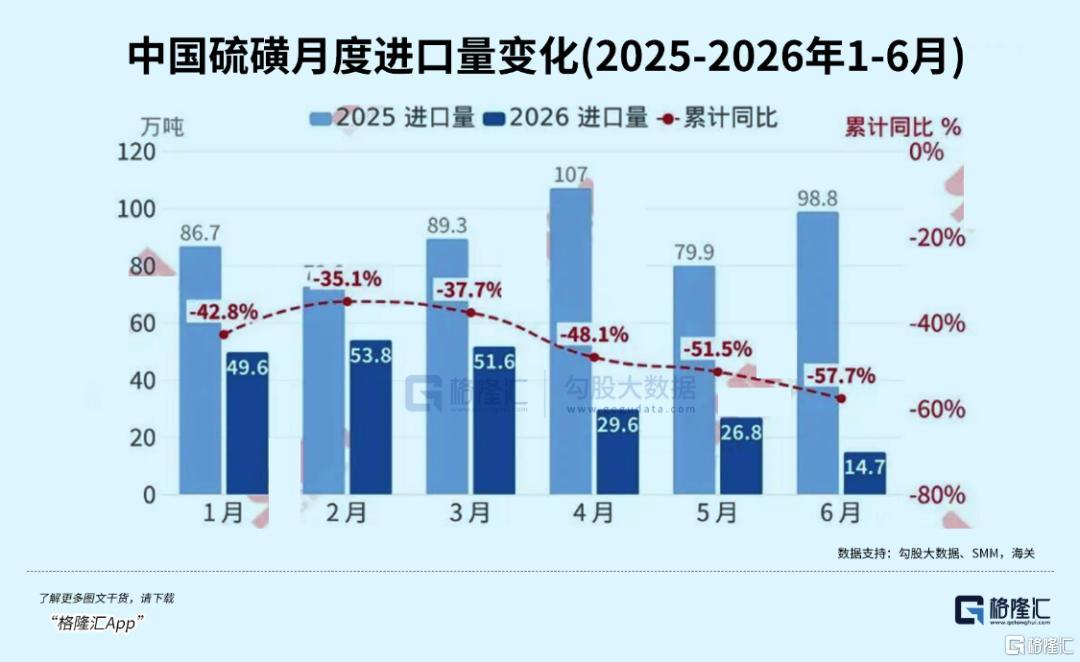
到了2026年2月底中东冲突爆发,伊朗关闭霍尔木兹海峡,海外硫磺供给瞬间断裂,港口颗粒硫磺价格一路飙升至6月中旬的11750元/吨历史高位,半年累计涨幅近200%。
在此期间,粤桂股份一季报、半年报到前三季度预告逐季兑现爆发式业绩,将地缘政治风险全面转化为真实的现金流。
测算显示,硫精矿每上涨100元/吨,就能直接增厚公司约1.4亿元毛利。
如果说硫是已落在账面上的供给冲击,那么糖就是市场赋予粤桂股份的买入期权。
旗下子公司贵糖集团位列广西十大糖业集团,日榨甘蔗1.2万吨,年甘蔗入榨需求量达130万吨,作为老牌国企的制糖基本盘,平时提供稳定的现金流,但在特定气候周期里便成了资本市场最喜欢的弹性品种。
2026年持续增强的厄尔尼诺被预警或将成为150年来最强的一次,而印度、泰国、巴西三地合计占全球食糖出口的65%,极端异常降水直接威胁主产区甘蔗产量。
历史复盘显示,2009至2011年厄尔尼诺周期中糖价最大涨幅达78%,2014至2016年超强厄尔尼诺期间涨幅约55%。
进入2026年,全球原糖价格一度触及14.8美分/磅,跌破巴西15.2美分/磅的种植成本线,价格处于历史底部、全球库存偏低,叠加强厄尔尼诺的减产预期,让白糖具备了极高的价格向上弹性。
至此,粤桂股份拿出了资本市场最推崇的概念形态,即硫铁矿与硫酸提供确定性极高的当期利润基本盘,制糖业务坐拥厄尔尼诺的天气爆发期权,双击之下兼具了业绩确定性与题材想象力。
然而,资本市场从不等待最后一张财务报表的落脚,也从不留恋兑现后的期权。
商品价格的高点定格在2026年6月11日,而粤桂股份的股价高点却早在4月30日摸高31.54元时提前见顶。在5月至6月硫磺均价仍大幅冲高突破9000元/吨、行业利润最为疯狂的阶段,股价已悄然回落超25%。
到了10月中旬前三季度业绩预告落地时,全年业绩的高点正式显现,但股价已回落至19.92元,较4月高点回撤近四成。
从凭想象力炒作题材与天气期权,到靠现金流填满报表,市场用两次定价完成了对这只老牌国企的重估,而当最强劲的业绩预告最终落地时,资金早已在商品价格见顶与题材期权兑现的狂欢中完成了悄无声息的撤退。
02、12天11板
对于粤桂股份,股民记忆深处最深刻的标签绝不是什么稳健的报表。
如今靠现金流撑起的业绩大捷,解释得了当下,却抹不掉它曾作为超级题材股在妖股战队里叱咤风云的癫狂过往。
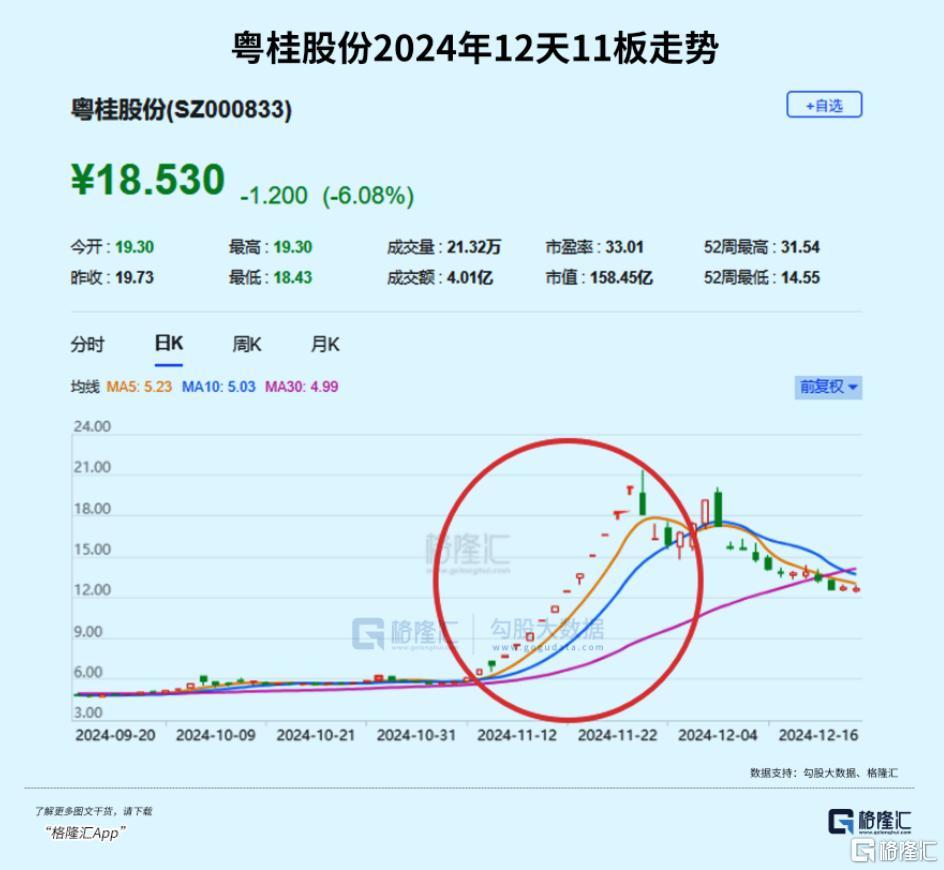
2024年11月上旬,固态电池路线取得实质突破,华为公开硫化物固态电解质专利,宁德时代千人研发团队将全固态电池推进至20Ah样品试制阶段,两条消息瞬间点燃了市场对“硫化物”三个字的无限想象。
在资金搭建的叙事链条中,硫化物电解质的核心原料硫化锂需要硫源,而硫铁矿是制硫酸的原料,粤桂股份旗下的云浮硫铁矿就此被硬生生关联为“固态电池前端材料”,一家传统采矿与制酸公司一夜之间被包装成了高科技股。
事实上,早在2024年4月公司就曾因相同题材被炒作过一轮,当时公司已在投资者互动中明确澄清暂无固态电池材料,硫铁矿中亦不含镍、钴等成分,炒作随即熄火。
然而到了11月,在产业巨头的消息刺激下,火种被重新点燃且势头空前疯狂。股价从9月底的5.46元一路狂飙至11月最高21.45元,更在11月中旬至下旬走出令人咂舌的12天11板,短时间内市值从不足50亿元被暴力推升至150亿元以上。
面对极度的狂热,公司连发七份风险提示公告,其静态市盈率已高达139.43倍。
这场炒作迅速演变为全板块的题材博弈,六国化工、广东明珠等沾边个股纷纷跟风大涨,但筹码结构暴露了这场狂欢的脆弱本质。
高位期间11个交易日换手率高达122.65%,成交金额超58亿元,主力资金却仅净流入1.24亿元,天量换手背后全凭散户与游资接力飞刀,没有任何机构大资金愿意在此估值水平上坐庄。
当虚无的题材被公司一再否认、报表中毫无电池收入支撑时,缺乏承接的股价迎来剧烈反噬,至2025年1月初便较最高点惨烈回撤52.2%,随后随着监管函落地,股价陷入了长达半年的沉寂。
回过头来,将两次定价并置对比,粤桂股份这两年的轨迹清晰地展示了,如何从一只被题材吹捧的资源股,演变为一只被地缘政治重新定价的资源股。
两者的根本差异在于,地缘冲突并未改变公司的经营参数,改变的完全是外部环境。
题材会被证伪,但资源不会消失,真正改变定价的并非新故事,而是外部撕裂的环境让这份沉睡的禀赋重新变得极其值钱,故事负责打开博弈窗口,而资源的价值体现在最终的现金流。
然而,这轮由极端供给冲击带来的业绩爆发能否持续,或许终究避不开资源股周期演变的底层宿命。
A股历史上资源品在经历暴利爆发后,绝大多数最终都会回归均值。
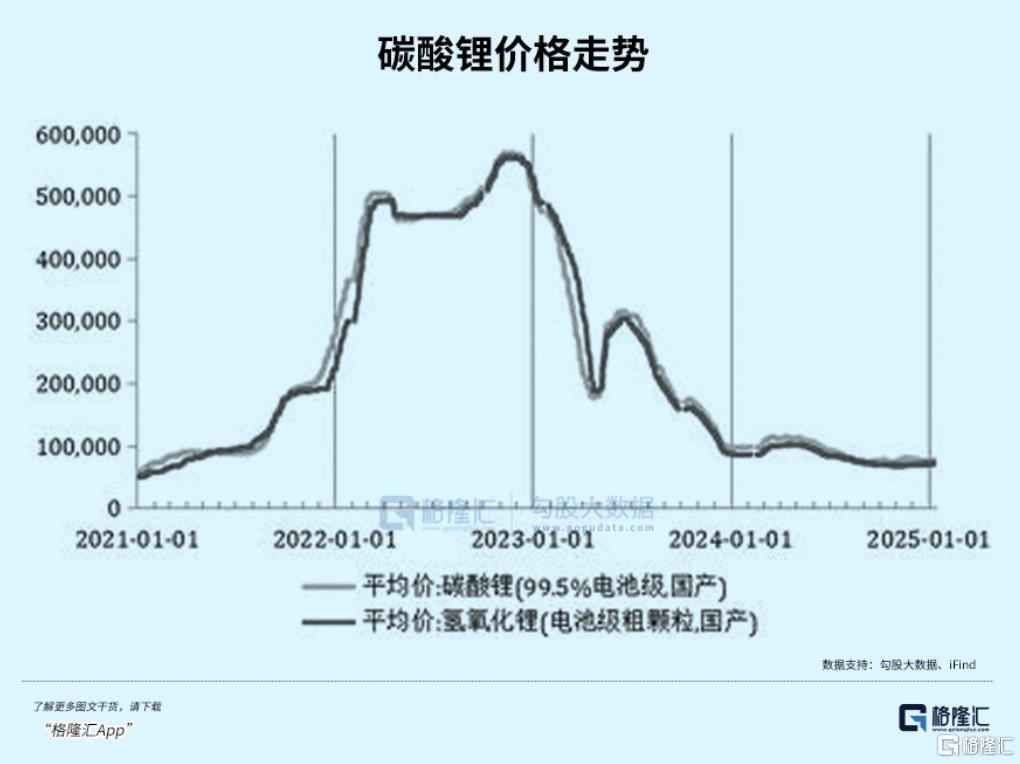
正如锂周期在2021至2022年暴涨9倍后随后回撤超80%,高价格必然刺激高成本产能涌入,新增供给兑现后价格终将重回基本面;亦如国际稀土市场在一轮长期资本开支扩张后,产出翻倍而价格从峰值回落至基线水平。
即使是与硫铁矿最为接近的萤石行业,在价格中枢大幅抬升后,也会在供需重新平衡后走向高位横盘。
硫铁矿的矿山储量与极低成本固然扎实,但供给端的规律永恒存在,硫磺脱离成本区的时间越长,复产、进口替代与下游需求转弱的合力就越强,稀缺性溢价终将被重新计价。
资源股可以拥有一段远高于平均水平的璀璨景气,但没有任何一种资源能够永远停在狂欢的巅峰。
03、尾声
从2024年的“12天11板”到2026年的“盈利翻倍”,粤桂股份完成了一家传统资源股的两次重估。
然而,“好题材”与“现金流”的叠加,并不等于股价可以永远高位无忧。
地缘冲击带来的溢价终将随着航运半开放、港口累库与海外报价下调而淡去,而制糖等第二引擎在增产与成本倒挂之下亦难以提供单边支撑。
市场用股价的高位回撤给出了答案,狂欢的题材总有消退的一天,最暴利的现金流也会随行业周期的均值回归而重新计价。
当概念叠加至极致、股价已历经大幅反弹,千万不要在业绩兑现的终章里凭惯性盲目追高。风口退去之后,资源终将重归其原本的底色。
本文来自大风号,仅代表大风号自媒体观点。
