净利翻倍、甘肃银王遭立案,“盛达系”上演冰与火



旧案未了
作者 | 于婞 贾紫聪
编辑丨高岩
来源 | 野马财经
吃到白银周期红利的盛达资源(000603.SZ),正在经历一场 “冰火考验”。
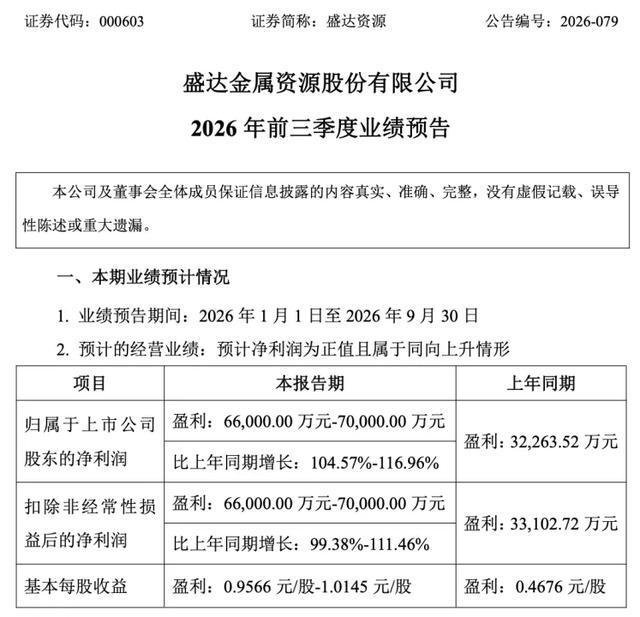
10月20日,盛达资源披露的2026年前三季度业绩预告显示,公司预计前三季度实现归属于上市公司股东的净利润6.6亿元至7亿元,较上年同期的3.23亿元增长104.57%至116.96%。而公司上半年归母净利润约3.9亿元,据此推算,今年第三季度单季利润落在2.7亿元至3.1亿元。
2025年,盛达资源全年归母净利润为5.32亿元,这意味着今年只用了三个季度赚的钱,就超过了去年一整年。
图源:盛达资源
盛达资源是A股里少有的把白银当主业、黄金为辅的资源公司,其实际控制人是被称为“白银大王”的甘肃富豪赵满堂。盛达资源在公告中将业绩上涨的原因归于金山矿业技改后产能逐步释放,叠加贵金属价格上涨。
但前三季度净利润翻倍的另一边,盛达资源实际控制人因涉嫌信息披露违法违规被立案调查立案的事项,时隔4个月仍未落地。
赵满堂不仅掌控盛达资源和皇台酒业(000995.SZ)两家A股上市公司,还通过盛达集团参股兰州银行(001227.SZ),构建起横跨矿业、白酒、金融、地产、文旅等多个领域的“盛达系”商业版图。
庞大的资本版图背后,一边是产量与利润的攀升,一边是股价的下跌和暴露出来的治理问题,盛达资源这家“白银龙头”究竟成色几何?
图源:罐头图库
01
利润翻倍靠两块基石
盛达资源主营贵金属和有色金属矿的采选与销售,白银是其重要的利润支柱,黄金只是配角。今年上半年,矿产银业务贡献了有色金属采选板块70.38%的收入,利润贡献占比更是超过七成。
白银本身兼具贵金属和工业金属双重属性,白银导电、导热、反光性能优异,被大量用在光伏银浆、电子元器件、接触材料、催化剂、抗菌材料、AI硬件等领域,工业需求占比高,这也让银价的波动更加剧烈。
盛达资源今年前三季度利润翻倍的第一块基石便是白银产能的增加。盛达资源在业绩预告中表示,公司全资子公司内蒙古金山矿业有限公司2024年完成采矿工程和选矿厂技术改造后,采矿及选矿能力有所提升,产能逐渐释放,2026年前三季度产品产销量增加。
利润翻倍的第二块基石便是贵金属价格上涨,盛达资源矿山主要产品销售均价较上年同期上涨,促使公司经营业绩同比增长。银价上半年均价约78.47美元一盎司,而1月29日一度冲上121.65美元的高价。产量和价格同向发力,让盛达资源的采选毛利率从62%一路抬到78%,利润自然快速上涨。
图源:罐头图库
但市场似乎并未“买账”,盛达资源的股价较2026年年初高点已接近腰斩,2026年1月29日盛达资源盘中摸到73.59元的历史高点,市值一度突破500亿元。但截至10月23日收盘,盛达资源报收于25.9元/股,涨幅0.35%,总市值178.7亿元。
周期行情总有潮起潮落,银价不会永远站在高位,况且盛达资源及实控人赵满堂仍处在证监会立案调查阶段,处罚结果这只靴子迟迟没有落地。
02
7.92亿元资金占用案
引监管调查
今年6月15日晚间,盛达资源披露公司及实际控制人赵满堂分别收到中国证监会《立案告知书》,因涉嫌信息披露违法违规被立案调查。就在一天后,皇台酒业也公告称,其实际控制人赵满堂同样收到证监会立案通知。
而被立案的导火索,指向盛达资源此前披露的关联方资金占用问题。
根据盛达资源公告,经公司自查发现,2024年2月至12月期间,控股股东盛达集团及其附属企业存在非经营性占用上市公司资金情形,滚动累计发生资金占用7.92亿元,最高占用余额达到2.75亿元。虽然相关资金及利息已全部归还,但该事项最终引来了监管介入。
图源:罐头图库
据此前公告,公司自查发现疑似存在控股股东及其附属企业间歇性非经营性资金占用情形之后,第一时间与控股股东核实情况,并要求其严格遵守相关法律法规,坚决杜绝类似情况再次出现。盛达资源还给出了整改措施,包括:加强资金管理;加强公司内部控制体系建设,完善公司内部审计部门的职能;加大学习与培训力度。
在A股市场,资金占用一直是监管重点打击对象。今年以来,黑芝麻(000716.SZ)公司及时任董事长韦清文被证监会立案,内控审计被出具非标意见,直指韦清文任期内控股股东及关联方非经营性资金占用和违规担保;今年4月,红豆股份(600400.SH)及控股股东红豆集团收到江苏证监局警示函、上交所纪律处分决定书,直指其存在非经营性资金占用、信息披露不准确等多项违规行为;今年6月12日,倍轻松(688793.SH)收到深圳证监局下发的《行政处罚事先告知书》。据悉,2024年期间,倍轻松实控人马学军通过安排孙公司转出资金、组织员工申请备付金借款、向供应商提前支付采购款等方式,非经营性占用公司资金,构成关联交易。对此,深圳证监局拟对倍轻松给予警告并罚款250万元,对马学军给予警告并罚款630万元。
资金占用为何总是出现在大型民营资本集团中?香颂资本董事沈萌认为,企的资本实力不足以支持其搭建大型企业集团,而信贷杠杆受限的情况下,只能在自己的控制范围内调度资金。
盛达资源被占用的资金已经归还,但真正的问题在于:一家市值百亿元的上市公司,为何会成为控股股东的“提款机”?
而这个问题,最终又指向盛达集团的资本运作模式。
03
从矿老板到“白银大王”
赵满堂的财富故事始于矿山。公开资料显示,出生于1960年的赵满堂,早年在甘肃从事矿产资源开发。上世纪90年代,中国矿业市场化改革加速,大量民营资本涌入资源行业,赵满堂也在这一时期完成原始积累。
其控制的矿山主要分布在内蒙古、广西等资源富集地区,涵盖银、铅、锌、金等矿种。其中,白银资源成为盛达系最核心的竞争力。随着白银价格上涨以及资源价值重估,赵满堂逐渐在业内获得“白银大王”的称号。但真正让其财富实现跃升的,则是资本市场。
盛达资源的前身并非矿业企业。公司原名威达医用,主营医疗器械业务,并无矿业经营性资产。2008年后,盛达集团通过资本运作逐步取得控制权,保壳成功后就开始启动矿业资产注入计划。
具体来看,2016年公司发起重大资产重组,合计斥资16.59亿元收购光大矿业、赤峰金都全部股权。光大矿业由赵满堂父子控制的三河华冠持有,溢价率高达1865.93%;赤峰金都股权分属盛达集团、赵满堂之子赵庆及时任董事长朱胜利,溢价率629.48%。两项标的账面价值极低,增值总额超15亿元。
2018至2024年,公司分两次收购金山矿业全部股权,总对价18.62亿元,标的账面净资产4.37亿元,首轮收购溢价超326%,资产同样归属盛达关联体系。后续东晟矿业、德运矿业、鸿林矿业等补充矿权,收购持续延续高估值特征。
也就是说,盛达资源的经营性资产,不少是从赵满堂、盛达集团及其关联人处,高溢价收购而来。在A股市场中并不常见。
借助上市平台融资能力,盛达集团得以将原本分散在体外的矿山资源证券化,实现资产价值重估。如今,盛达资源已经成为A股最具代表性的白银概念股之一,也是赵满堂最重要的财富来源。
如果说盛达资源是赵满堂财富积累的起点,那么皇台酒业则体现了其资本运作能力。
皇台酒业前身是1953年成立的武威酒厂。到1985年,酒厂更名为皇台酒业。据说“皇台”的名字是取自北凉王后的封号,相传是唐祖李渊为了怀念祖先,亲自封的“皇台娘娘”。在1994年,凉州皇台酒与国酒茅台同登第二届巴拿马国际金奖台,荣获“南有茅台,北有皇台”盛誉。2000年,皇台酒业在深交所上市,成为了当之无愧的“西北酒王”。
但上市后皇台酒业的资本之路走的并不顺畅,公司经历过4次易主,5次被ST。2019年,再次濒临退市的皇台酒业迎来命运转折——皇台酒业控股股东再次变更,盛达集团接盘。随后几年,“盛达系”帮助皇台酒业完成保壳,并重新恢复上市地位。虽然皇台酒业经营状况始终未能摆脱波动,但对于赵满堂而言,这意味着其成功拥有第二家A股上市公司。从矿业到白酒,两大上市平台的形成,让“盛达系”初具规模。
图源:罐头图库
除了坐拥两家上市公司,“盛达系”还是兰州银行的重要股东。
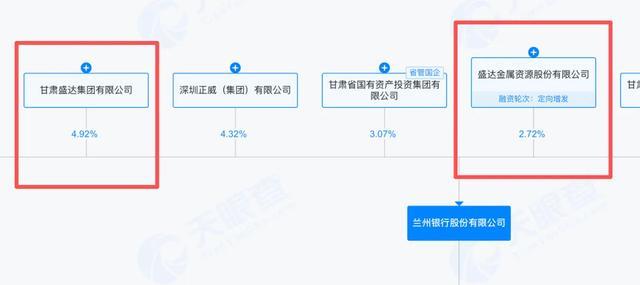
盛达集团2007年便入股兰州银行,是较早进入地方金融机构股东名单的民营企业之一。2013年9月,兰州银行根据自身业务发展需要,通过增资扩股方式补充资本金,面向原股东募集。当时盛达资源大股东盛达集团持有兰州银行 1.8 亿股,为兰州银行第三大股东。经过前期沟通,为支持盛达资源发展,盛达集团将本次参股机会让一部分给盛达资源。盛达资源最终投资1.26亿元,以2.52 元/股的价格参股兰州银行5000万股,占兰州银行此次发行后总股本的1.5%。
天眼查显示,如今盛达集团和盛达资源分别持有兰州银行4.92%和2.72%的股权,“盛达系”合计持股比例7.64%。赵满堂则是“盛达系”背后掌舵人。
图源:天眼查
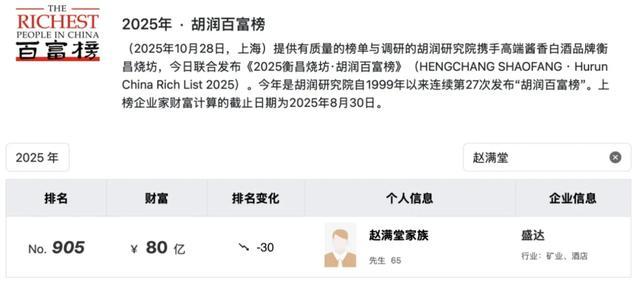
2008至2025年,赵满堂连续18年登入《胡润百富榜》。2025年,赵满堂家族以80亿元财富值位列榜单第905位。
图源:胡润百富榜
经过多年扩张,盛达集团已经形成横跨多个领域的投资网络。据官网介绍,除了矿业资源开发、白酒和金融外,集团产业布局还包括地产文旅、健康医疗、贵金属文创等多个领域,是一家多元化综合性实业集团,业务分布在北京、上海、甘肃、青海、内蒙古、陕西、四川、安徽、天津、深圳等10多个省、市和自治区。
通过控股、参股等方式,赵满堂构建起庞大的关联企业体系。这种家族式资本运作模式,在民营资源企业中并不少见。优势在于决策效率高、资源调配灵活。但与此同时,也容易形成关联交易复杂、内部治理薄弱的问题。资金占用事件也恰恰暴露出这一模式潜藏的风险。
如果把目光拉回到2018年,会发现盛达资源的信披问题并非今日才浮出水面。据此前公告,2018年7月,因未真实披露持有盛达资源股份及所持股份质押情况,控股股东盛达集团被证监会给予警告,责令改正,并处以罚款45万元;而身为盛达集团实际控制人的赵满堂,被认定为直接负责的主管人员,给予警告并处以罚款20万元。
新智派新质生产力会客厅联合创始发起人袁帅表示,梳理近年资本市场曝光的违规案例不难发现,资金占用问题始终与大型民营资本集团的扩张轨迹深度绑定,这类现象的频发并非偶然,其背后是民营资本扩张路径、公司治理结构与外部监督机制多重因素共同作用的结果。这类企业普遍有着相似的发展逻辑:实控人通过旗下核心上市公司作为融资支点,不断撬动资本进行跨领域并购,逐步搭建起横跨多个产业的庞大资本版图,“盛达系”能同时覆盖矿业、白酒、金融、地产、文旅等多个赛道,正是这类扩张模式的典型缩影。
周期本身就是一把双刃剑,当前盛达资源利润高增,是产能放量叠加银价高位共振的结果,但白银价格波动强,一旦贵金属行情转向,再丰厚的矿山产能,可能也会快速遭遇盈利收缩。
加上盛达资源的矿山项目本身还有投产爬坡、安全生产、证照审批等常态化风险,增量兑现节奏未必完全符合市场预期。
对盛达资源而言,这波白银行情,给了它一个机会,证明自家产能的故事不是空谈。但能不能持久抓住红利,光靠矿山多出矿、赶上涨价还不够,更重要的是把之前受损的市场信任重新捡回来,好看的财报只能短暂吸引目光,一套靠谱的内控和治理,才是公司扛过行情冷暖、走得长远的根本。
你怎么看“白银龙头”的利润暴涨?评论区聊聊吧。
本文来自大风号,仅代表大风号自媒体观点。
