《观点指数 · 2026 住房租赁卓越表现报告》全文发布:新局开启


前言
过去的一年是住房租赁行业从“规模竞速”迈向“质量竞合”的关键之年。随着房地产市场供求关系的深刻变化,增量开发红利褪去,住房租赁作为存量资产运营的重要方向,正式告别早期依托政策红利和增量房源拓展的粗放增长阶段,全面转入以精细化运营、产品力打磨和资产效能提升为核心竞争力的存量深耕时代。
在行业整体租金回报承压、空置率波动加剧的背景下,头部企业通过产品线差异化定价、社群生态构建提升客户黏性、数字化运营降本增效等方式,实现了出租率与续约率的韧性维持。部分企业则加速向大型租赁社区运营、保租房委托管理、企业宿舍定制服务等细分赛道延伸,多元化的资管模式正成为租赁企业穿越周期的重要支撑。
与此同时,2026年住房租赁行业迎来了政策性利好集中释放期。“加快建立租购并举的住房制度”被写入“十五五”规划纲要,保障性租赁住房筹集目标纳入城市高质量发展考核体系,金融端REITs发行常态化与税收优惠政策的实质性落地,共同构建起从土地、金融到运营退出的全链条政策闭环。这些顶层设计的系统性突破,标志着行业定位从“房地产去库存的辅助工具”向“城市居住服务的基础设施”的根本性跃升,也意味着“品质与租金相匹配”将从市场共识转化为企业生存的硬性标尺。
值此行业深度整合与制度窗口叠加之际,《观点指数·2026住房租赁卓越表现报告》基于对行业发展动态的长期跟踪与调研,系统梳理与深度剖析住房租赁行业的竞争格局与演进趋势,力图以客观、专业的研究视角,呈现存量角逐中企业的差异化突围路径与行业的价值重塑方向,提供有价值的决策参考与前瞻洞察。
住房租赁:新局开启
市场综述
政策托底与租金分化并行,多元力量加速入局
政策环境:法治化与高质量发展并进。2026年是中国住房租赁行业迈入新发展周期的关键之年。据观点指数监测,2026年1-9月,中央多部委及地方层面密集出台住房租赁、保障性住房等相关领域的政策文件,覆盖规划纲要、金融财税、青年安居、公积金改革、资产盘活等多个维度,住房租赁政策体系逐步从基础制度建设向高质量发展转变。
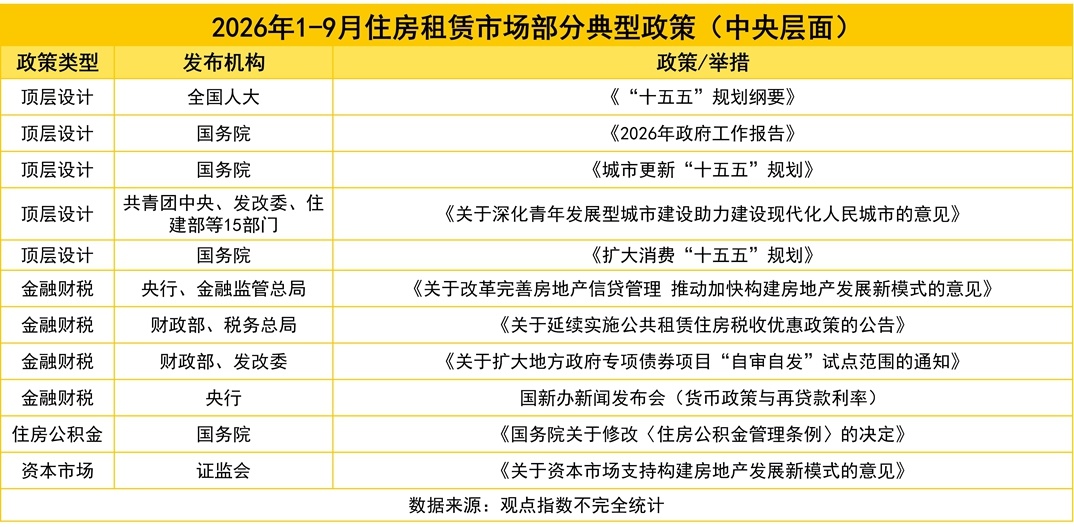
顶层设计持续深化。《十五五规划纲要》明确提出“培育市场化专业化租赁企业”,行业定位进一步提升。2026年《政府工作报告》提出,“因城施策控增量、去库存、优供给,探索多渠道盘活存量商品房,鼓励收购存量商品房重点用于保障性住房”。
《城市更新十五五规划》,把租赁住房从房地产分支议题升级为城市更新的核心民生基础设施;自然资源部、住建部《关于进一步支持城市更新行动若干措施的通知》明确非居改租、闲置低效用地盘活的支持口径,打通了非居改保的制度通道。
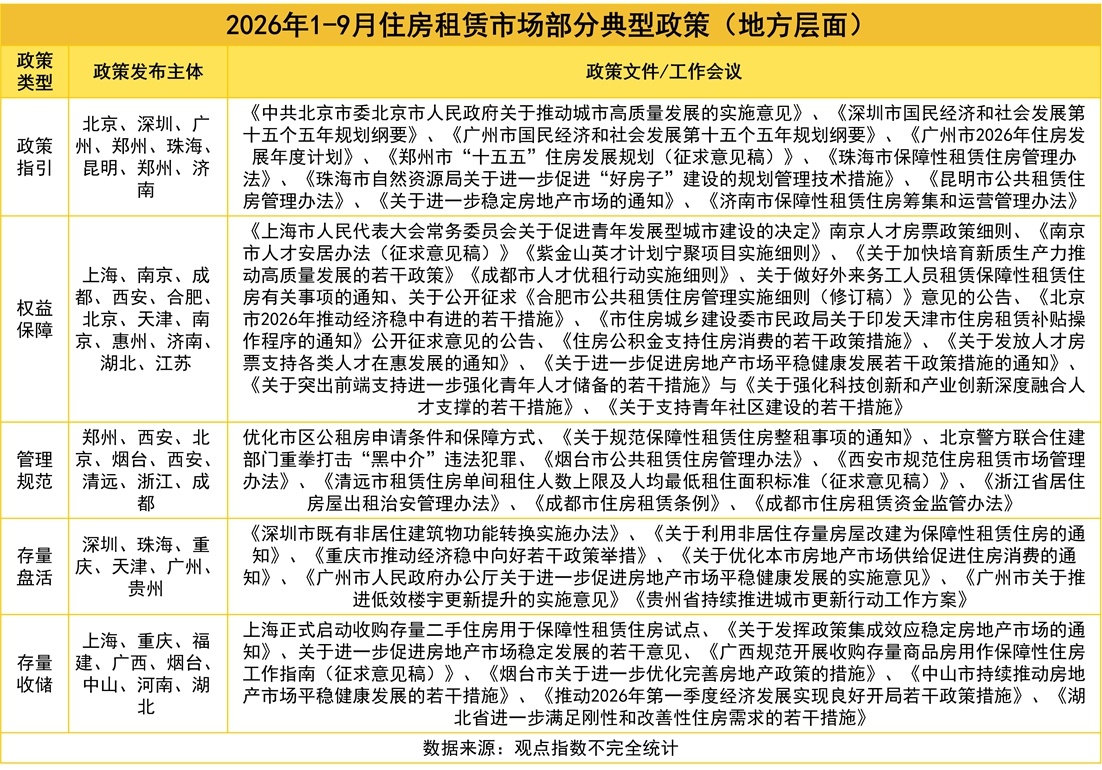
中央政策搭好了制度框架,地方层面重点围绕供给端、需求端、金融端、监管端等多维度密集出台配套细则,形成了中央定方向、地方出方案的政策传导路径。
50城住宅租金同比整体承压。住宅租金表现上,基于观点指数监测的50城住宅平均租金(元/平方米/月),2026年1-9月区间租金市场整体表现为总量横盘、结构下行的走势。
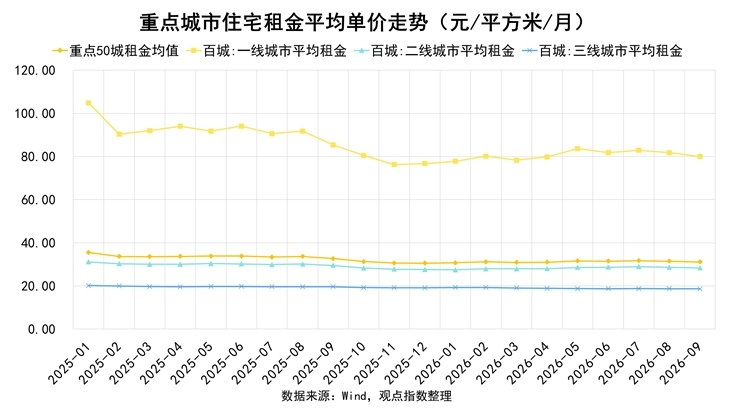
据观点指数监测,50城1‑9月租金均值为31.12元/平方米/月,较2025年同期的33.74元/平方米/月下降7.50%。超八成样本城市1‑9月的租金累计同比出现回落,仅少数城市保持小幅正增长,整体租金基本面偏弱,市场修复主要依靠春节返城、毕业季带来的阶段性需求脉冲,脉冲过后缺乏持续上行的动力。
市场主体:多元力量加速入局。多元化市场主体的竞争格局在2026年进一步固化,房企系、地方国资平台、市场化专业运营商、外资机构、酒店系等多元力量多轨并行,不同主体依托自身资源禀赋参与住房租赁赛道,产业生态持续迭代完善。
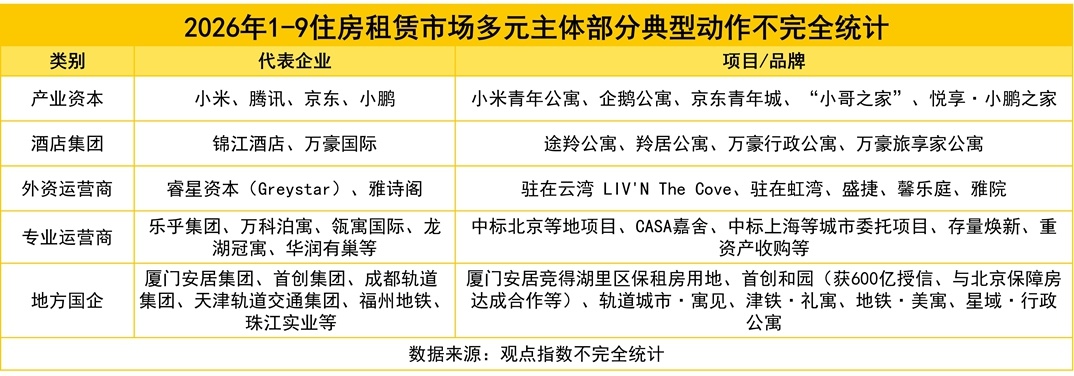
产业企业入局,成为本年度住房租赁市场的标志性变化。区别于传统发放租房补贴的货币化人才激励模式,科技、制造类产业企业逐步将员工安居保障由货币补贴升级为实体公寓配套,通过建设或合作运营实体租住空间,以硬件居住配套吸引、留存产业人才。企业自建或委托托管的员工公寓项目,直接锚定B端企业的租住需求,形成稳定的底层客群,成为市场供给的重要补充。
地方国企已经成长为住房租赁新增供给的核心支柱。年内以各地安居集团、轨交集团、市属国企为代表,依托自有土地与物业资源,加速布局保租房、人才公寓赛道。同时,上海城方、城投宽庭、浦发有家、珠光集团等大型保障性租赁社区集中投运。杭州安居宁巢拿地并批量投放人才专项租赁住房;厦门安居7月以底价2.87亿元竞得湖里区保租房用地;首创集团5月与8家金融机构签约获600亿元长租房专项授信等,地方平台轻重并举、加速入局,从保障兜底向市场化运营+资本化转变。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。
本文来自大风号,仅代表大风号自媒体观点。
